SMI 2027 e IRPF: ¿pagará impuestos el salario mínimo? Cuánto te quedaría neto según la subida

SMI 2027: cuánto cobrarías al mes y cuánto IRPF pagarías con una subida del 3,3%, 5% o 7%

SMI 2027 e IRPF: ¿pagará impuestos el salario mínimo? Cuánto te quedaría neto según la subida

SMI 2027 IRPF: cuánto te quedaría neto del salario mínimo con una subida del 3,3%, 5% o 7%
La subida del salario mínimo de 2027 se decide en noviembre. La gran duda es cuánto de ella acabará en Hacienda.

Cada vez que sube el salario mínimo pasa lo mismo: titulares de «subida histórica» y, semanas después, la pregunta incómoda de cuánto se queda Hacienda. Con el SMI 2027 a punto de decidirse y las elecciones del 29N encima, toca hacer las cuentas antes de que nos las cuenten.

He calculado qué pasaría con el IRPF del SMI 2027 en cada escenario de subida que hay sobre la mesa, con las reglas actuales. Y hay una sorpresa que casi nadie está contando: el problema no está tanto en la Renta como en tu nómina.

Estado a 24/10/2026: la subida del SMI de 2027 aún no está fijada. Actualizaremos esta página en cuanto se conozca el informe de la comisión de expertos y la cifra final.

Dónde está la subida del SMI 2027

Hoy el salario mínimo es de 1.221 € brutos al mes en 14 pagas, 17.094 € al año. Para 2027 hay tres cifras encima de la mesa:

  • Un 3,3%, hasta unos 1.261 €: lo que saldría de usar la inflación media del año, el criterio que defienden Funcas y BBVA Research.
  • Entre un 4,9% y un 5%, hasta unos 1.281 €: lo que anticipa el IPC de septiembre y lo que, según Qué!, manejan los expertos como punto de partida.
  • Un 7%, más de 1.300 €: lo que piden los sindicatos.

La vicepresidenta y ministra de Trabajo, Yolanda Díaz, ha dado a la comisión de expertos hasta finales de octubre o principios de noviembre para proponer una cifra. Les ha pedido tener en cuenta la inflación, la productividad y los beneficios empresariales, y que las empresas conozcan la cuantía antes del 1 de enero. El Gobierno quiere aprobarla antes de las elecciones del 29 de noviembre, aunque los plazos van muy justos.

No es un tema menor: unos 2,5 millones de personas cobran el salario mínimo, y cerca de cinco millones tienen sueldos en torno a él.

Por qué hoy el SMI no paga IRPF (y por qué eso puede cambiar)

El salario mínimo sí entra en la escala del IRPF. Lo que evita que pague es una deducción especial por rendimientos del trabajo, aprobada en marzo de 2026:

  • 590,89 € si tus rendimientos íntegros del trabajo no pasan de 17.094 € (el SMI de 2026).
  • Se reduce 20 céntimos por cada euro que ganes por encima, hasta desaparecer en 20.048,45 €.

Con el SMI actual, un soltero sin hijos tendría una cuota de IRPF de unos 215 € al año, y la deducción la deja a cero con margen. El problema es que esas cifras están escritas para el SMI de 2026. Si el salario mínimo sube y la deducción no se actualiza, cada euro de subida resta 20 céntimos de deducción mientras la cuota también crece. Llega un punto en que las dos líneas se cruzan.

SMI 2027 IRPF: cuánto te quedaría neto según la subida

Estas son nuestras cuentas para un asalariado soltero, sin hijos, con la escala general del IRPF y sin que Hacienda toque la deducción:

Subida SMI al mes
14 pagas
Retención en nómina
al mes, aprox.
IRPF final
tras la Renta
Ganas neto
al mes vs 2026
Hoy (2026) 1.221 € 15 € 0 € —
3,3% 1.261 € 22 € 0 € +37 €
4,9% 1.281 € 26 € 0 € +56 €
5% 1.282 € 26 € 0 € +57 €
7% 1.306 € 36 € 154 €/año +68 €
(+80 € si se actualiza la deducción)

Estimación propia de calcularirpf.es: soltero sin hijos, cotización del 6,5%, 2.000 € de gastos deducibles, escala general estatal más autonómica y la deducción de 2026 sin cambios. La retención se calcula con el algoritmo oficial de 2026 de la Agencia Tributaria, que no incluye la deducción del SMI. El neto mensual se calcula tras la Renta, en 14 pagas. Con hijos o en otras comunidades, las cifras cambian.

La conclusión es clara: con la deducción actual, el SMI empezaría a pagar IRPF a partir de una subida de alrededor del 5,6%, unos 1.290 € al mes. Por debajo de esa cifra, el IRPF final sigue siendo cero; por encima, Hacienda empieza a quedarse una parte.

Se han publicado cálculos que hablan de que, con un 7%, solo te quedarían 32 € netos más al mes. Esa cifra sale si se supone que la deducción desaparece del todo. Con la deducción vigente tal como está escrita, nuestras cuentas dan unos 68 €. Sigue siendo menos de lo que debería, pero no es la debacle que se ha contado.

¿Cobras algo más del SMI? La deducción se va reduciendo hasta desaparecer a los 20.048 € brutos. Si estás en esa franja, calcula tu caso exacto con nuestra calculadora de IRPF 2026.

La trampa de la nómina: te retienen aunque no pagues IRPF

Esto es lo que más me molesta de todo el asunto. El algoritmo oficial de retenciones de 2026 de la Agencia Tributaria no incluye la deducción del SMI. Solo deja sin retención a quien cobra hasta 15.876 € al año, una cifra por debajo del salario mínimo.

Resultado: aunque al final no debas nada a Hacienda, tu nómina lleva una retención de IRPF, unos 15 € al mes en 2026 según nuestros cálculos. Ese dinero solo vuelve si presentas la declaración de la Renta. Y aquí está el truco: con un solo pagador no estás obligado a declarar hasta 22.000 €, así que mucha gente que cobra el SMI no la presenta… y regala ese dinero.

Qué hacer si cobras el SMI o algo más

  1. Mira tu nómina: busca la línea de retención de IRPF. Si no es cero, Hacienda te está adelantando dinero que quizá no le corresponde.
  2. Presenta la Renta aunque no estés obligado. La de 2026 se presenta en primavera de 2027, y ahí es donde se aplica la deducción y te devuelven lo retenido. Te explicamos cómo en la guía de la declaración paso a paso.
  3. Comprueba que aparece la deducción en el borrador antes de confirmarlo. Si no sale, revísalo antes de enviar.

Qué dicen Gobierno, sindicatos y partidos

  • Yolanda Díaz (Trabajo): considera que la tributación del SMI ya está resuelta con la deducción.
  • Hacienda (Arcadi España): no se ha pronunciado sobre si actualizará la deducción para 2027. En 2026 se resistió a ajustar los tramos bajos.
  • UGT (Pepe Álvarez): el SMI no debería tributar mientras no alcance el 60% del salario medio.
  • PP (Feijóo): promete por ley que quien cobre el SMI no pague IRPF, con un umbral que suba automáticamente con el salario mínimo.
  • PSOE (Sánchez): promete subir el SMI todos los años que gobierne.
  • Vox: con sus 22.000 € exentos, el SMI no tributaría.
  • Frente Amplio y Podemos: la exención del SMI es su línea roja, y Podemos propone un SMI de 1.800 €.

Fíjate en el matiz: casi todos dicen que el SMI no debe pagar IRPF, pero solo el PP propone que el umbral se ajuste de forma automática, sin depender de que Hacienda lo haga cada año. Lo comparamos todo en qué propone cada partido con el IRPF para el 29N.

Conclusión: no te fíes del titular, mira tu nómina

Lo que tienes que saber
  • Con las reglas actuales, el SMI no pagaría IRPF si sube hasta un 5,6%, unos 1.290 € al mes. La deducción de hasta 591 € todavía lo cubre.
  • Con un 7%, lo que piden los sindicatos, pagarías unos 154 € al año si Hacienda no actualiza la deducción: unos 11 € al mes.
  • La trampa está en la nómina: la deducción no se aplica en las retenciones. Te retienen cada mes y solo lo recuperas si presentas la declaración de la Renta, aunque no estés obligado.
  • Calendario: los expertos entregan su propuesta a finales de octubre o principios de noviembre, y el Gobierno quiere aprobar la subida antes del 29N.

En cualquiera de los escenarios, el consejo es el mismo: no regales tu dinero. Presenta la declaración aunque no estés obligado y comprueba que se aplica la deducción.

Preguntas frecuentes sobre el SMI 2027 y el IRPF

¿Cuánto será el SMI en 2027?
Aún no está fijado. Las opciones van desde un 3,3% (1.261 € al mes) hasta el 7% que piden los sindicatos (unos 1.306 €). Los expertos parten de en torno a un 5%, y el Gobierno quiere aprobarlo antes del 29 de noviembre.
¿El SMI 2027 pagará IRPF?
Con la deducción actual sin cambios, no pagaría IRPF si la subida no supera el 5,6% aproximadamente. Con un 7%, un soltero sin hijos pagaría unos 154 € al año, salvo que Hacienda actualice la deducción.
¿Por qué me retienen IRPF si cobro el salario mínimo?
Porque el algoritmo de retenciones de 2026 no incluye la deducción especial del SMI. La deducción se aplica en la declaración de la Renta, que es donde recuperas lo retenido.
¿Tengo que hacer la Renta si cobro el SMI?
No estás obligado si tienes un solo pagador y no superas 22.000 €, pero te conviene presentarla: es la única forma de que te devuelvan las retenciones de tu nómina.
¿Qué pasa si cobro un poco más del salario mínimo?
La deducción se reduce 20 céntimos por cada euro por encima de 17.094 € y desaparece en 20.048,45 €. En esa franja puedes pagar algo de IRPF; calcula tu caso con la calculadora de IRPF 2026.

Fuentes consultadas

Cálculos: elaboración propia de calcularirpf.es con la normativa del IRPF de 2026.
Lecturas recomendadas

IRPF elecciones 29N 2026: qué propone cada partido y cuánto pagarías tú

IRPF elecciones 29N 2026: qué propone cada partido y cuánto pagarías tú


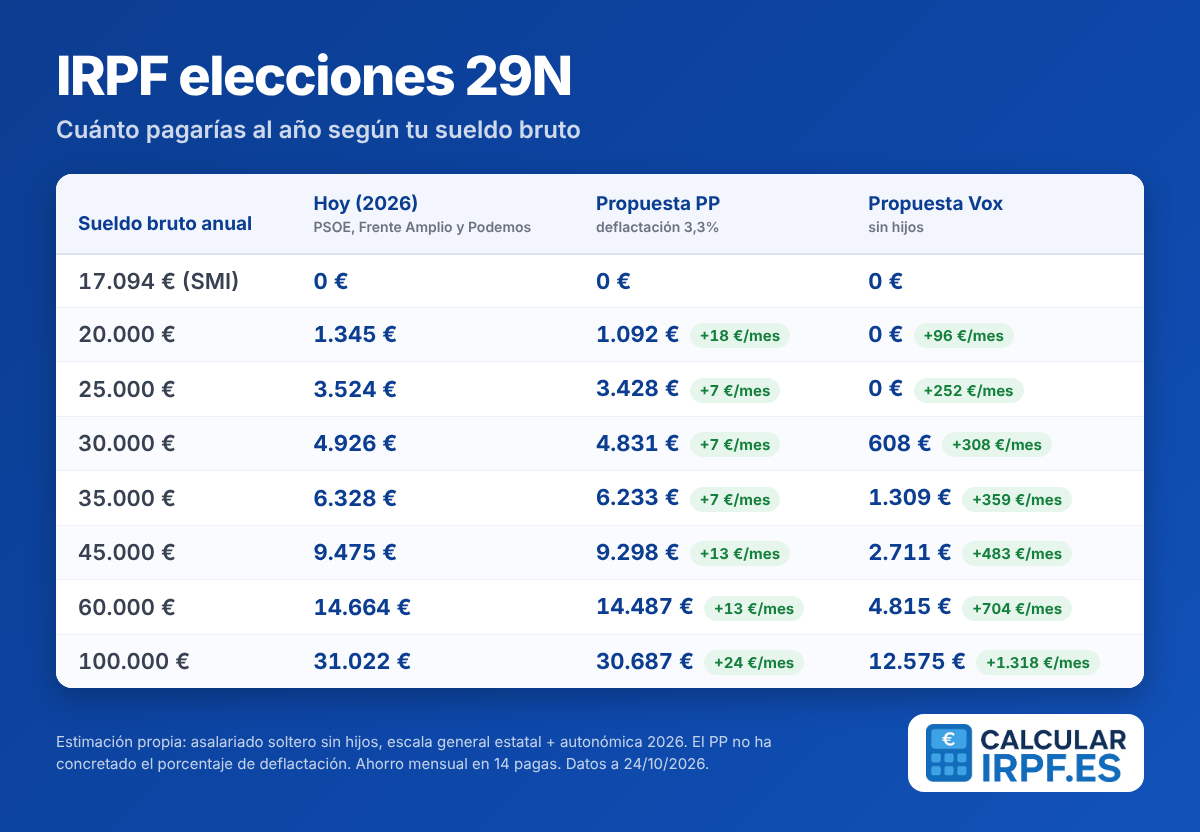
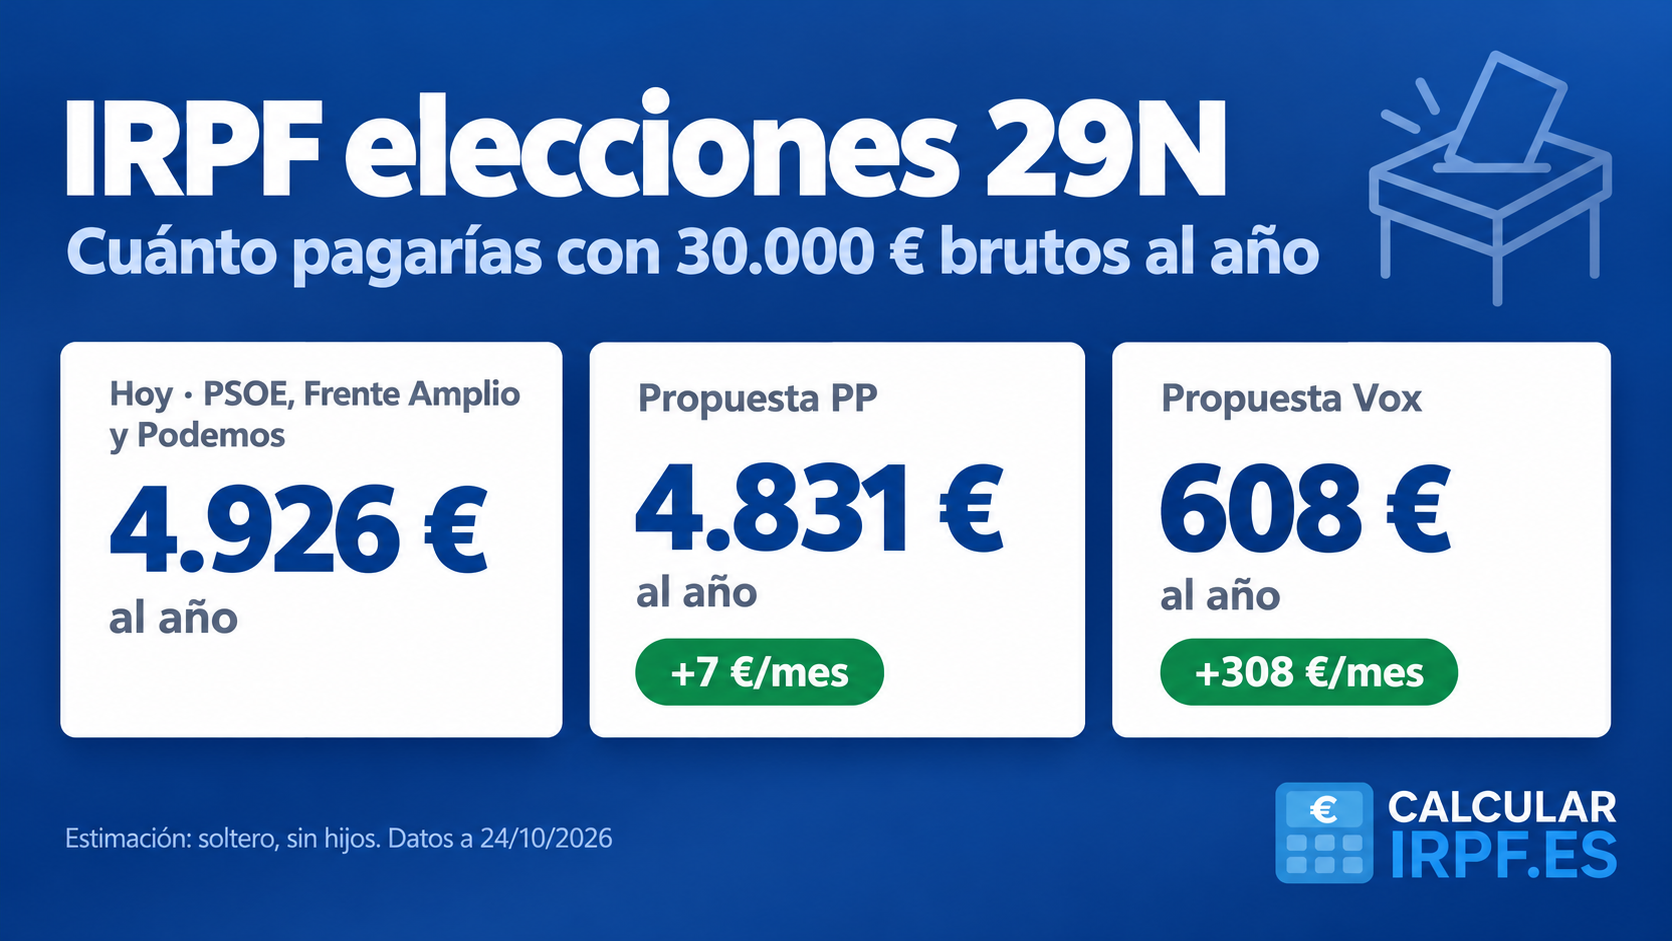
IRPF elecciones 29N 2026: con 30.000 € brutos pagarías 4.926 € hoy, 4.831 € con la propuesta del PP y 608 € con la de Vox
PP, PSOE, Vox, Frente Amplio y Podemos prometen cosas muy distintas con el IRPF. Hemos hecho las cuentas para sueldos reales.

Cada año me pasa lo mismo: me suben un poco el sueldo, la vida sube más y la retención de IRPF se queda con un trozo de la subida. Ahora, con las elecciones generales del 29 de noviembre, todos los partidos han descubierto que eso nos duele.

Así que he hecho la comparativa de IRPF elecciones 29N que nadie hace en campaña: coger lo que promete cada partido, pasarlo por la calculadora y traducirlo a euros en tu nómina. La misma vara de medir para todos.

Respuesta rápida
  • Quien más baja el IRPF es Vox: con 30.000 € brutos pasarías de pagar 4.926 € a 608 € al año. Es también la propuesta más cara: entre 40.000 y 85.000 millones, según quién lo calcule.
  • PP: deflactar el IRPF cada año, que son unos 7–18 € al mes, y una rebaja en 2027 que aún no ha cuantificado.
  • PSOE: no toca tu tramo y promete subir el salario mínimo cada año.
  • Frente Amplio y Podemos: más impuestos a grandes fortunas, herencias, banca e IBEX. El Frente Amplio pide además deflactar solo para rentas de menos de 30.000 €.
  • Si cobras el SMI, no pagas IRPF, y ningún partido propone que lo pagues.
Estado a 24/10/2026: ningún partido ha publicado todavía su programa completo. Esto es lo anunciado en precampaña; actualizaremos la página cuando salgan los programas, previsiblemente antes del 13 de noviembre.

IRPF elecciones 29N: resumen por partido

El contexto lo explica casi todo: la inflación llegó al 4,9% en septiembre y el Gobierno ha comunicado a Bruselas que no deflactará el IRPF hasta 2028, lo que le supone más de 2.200 millones extra al año. Con ese telón de fondo, así se posiciona cada uno:

Partido IRPF del trabajador Deflactar Salario mínimo Autónomos
PP
Feijóo
Rebaja en 2027, sin cifra; menos tramos Sí, cada año Exento de IRPF por ley Tarifa Cero el primer año; sin IVA por debajo de 85.000 €
PSOE
Sánchez
Sin cambios generales; más progresividad No Subirlo cada año Mantener la cotización por ingresos reales
Vox
Abascal
22.000 € exentos; 15% y 25%; −4 puntos por hijo No aplica (escala nueva) No tributaría Cuota cero si ganas menos del SMI
Frente Amplio
Sumar, IU, Más Madrid, Comuns
Sin cambios generales; impuesto a grandes herencias Solo rentas < 30.000 € Exento (su línea roja) IVA franquiciado por debajo de 85.000 €
Podemos
Irene Montero
Sin cambios para trabajadores; más a capital, banca e IBEX No anunciado Subirlo a 1.800 € No adelantar impuestos de facturas sin cobrar

Cuánto pagarías de IRPF con cada propuesta

He calculado la cuota anual de un asalariado sin hijos con la normativa de 2026 y con las dos propuestas que hoy se pueden cuantificar: la deflactación del PP y la escala de Vox. Debajo de cada cifra tienes lo que ganarías al mes (en 14 pagas), que es como lo vas a notar.

Sueldo bruto anual Hoy (2026)
PSOE, Frente Amplio, Podemos
PP
deflactación 3,3%*
Vox
sin hijos
17.094 € (SMI) 0 € 0 € 0 €
20.000 € 1.345 € 1.092 €+18 €/mes 0 €+96 €/mes
25.000 € 3.524 € 3.428 €+7 €/mes 0 €+252 €/mes
30.000 € 4.926 € 4.831 €+7 €/mes 608 €+308 €/mes
35.000 € 6.328 € 6.233 €+7 €/mes 1.309 €+359 €/mes
45.000 € 9.475 € 9.298 €+13 €/mes 2.711 €+483 €/mes
60.000 € 14.664 € 14.487 €+13 €/mes 4.815 €+704 €/mes
100.000 € 31.022 € 30.687 €+24 €/mes 12.575 €+1.318 €/mes

Estimación propia. Asalariado sin hijos, cotización a la Seguridad Social del 6,5%, 2.000 € de otros gastos deducibles y escala general estatal más autonómica, con la reducción por rendimientos del trabajo y la deducción del SMI de 2026. *El PP no ha concretado el porcentaje; usamos el 3,3%, la media provisional del IPC de diciembre de 2025 a septiembre de 2026. Los tramos autonómicos varían según tu comunidad. Contraste: con el ejemplo de 30.152 € que publicó El Debate a partir del simulador de Vox, nuestro método da 4.969 € hoy y 629 € con Vox, prácticamente sus mismas cifras.


Tabla IRPF elecciones 29N: cuánto pagarías al año según tu sueldo con las propuestas de PSOE, Frente Amplio, Podemos, PP y Vox
Cuánto pagarías de IRPF con cada propuesta. Estimación de calcularirpf.es para un asalariado soltero sin hijos.

Tres lecturas rápidas. La deflactación del PP es justa, porque evita que la inflación te suba el impuesto, pero son unos pocos euros al mes. La escala de Vox cambia la nómina de verdad, aunque en euros ahorra mucho más a quien más cobra y no está claro cómo se cubre el hueco. Y la izquierda no busca bajarte el IRPF, sino que paguen más los de arriba.

Calcula tu caso: la tabla es para un perfil tipo. Con tu sueldo, tu comunidad y tu familia, el resultado cambia. Hazlo en un minuto con nuestra calculadora de IRPF 2026.

Las propuestas, partido a partido

Cada ficha tiene la misma estructura: qué propone, qué cambia en tu nómina y la letra pequeña que no sale en los mítines.

PP (Alberto Núñez Feijóo): deflactar cada año y el SMI fuera del IRPF por ley

Qué propone

  • Rebaja del IRPF en 2027, anunciada por Feijóo en València el 23 de octubre.
  • Deflactar todos los tramos y parámetros cada año con el IPC y, según elEconomista, reducir el número de tramos estatales.
  • Salario mínimo exento de IRPF por ley, con un umbral que sube automáticamente con el SMI.
  • IVA del 0% en alimentos básicos, IVA de la energía al 10%, doble mínimo por hijo, bonificaciones en el IRPF los cuatro primeros años de vida laboral y una «Hucha Hogar Joven».

Qué cambia en tu nómina: con una deflactación del 3,3%, entre 7 y 18 € al mes para sueldos de 20.000 a 60.000 €. La rebaja adicional de 2027 no se puede calcular todavía.

Letra pequeña: no hay cifra. En su Contrato con España del 19 de octubre, Feijóo se compromete a revisar «más de cien subidas de impuestos» y a auditar las cuentas públicas antes de decidir cuánto baja.

PSOE (Pedro Sánchez): subir el SMI cada año y más progresividad

Qué propone

  • Subir el salario mínimo todos los años que gobierne, con o sin acuerdo con la patronal.
  • Más progresividad, más impuestos a grandes fortunas y mantener los gravámenes a banca y energéticas.
  • Más incentivos en el IRPF por hijos y dependientes, una promesa pendiente del programa de 2023.
  • Bonificar en el IRPF a inquilinos con rentas de hasta 33.000 € y a caseros que bajen el alquiler.

Qué cambia en tu nómina: nada en tu tramo. Pagarías lo mismo que hoy.

Letra pequeña: votó contra deflactar el IRPF en 2025 y no lo hará hasta 2028. Su defensa: Hacienda cifra en 50.000 millones el ahorro de las rebajas fiscales aprobadas desde 2018 y recuerda que la presión fiscal está tres puntos por debajo de la media europea, según Eurostat.

Vox (Santiago Abascal): dos tramos y 22.000 euros exentos

Qué propone

  • Primeros 22.000 € exentos, 15% hasta 70.000 € y 25% por encima, defendido por su portavoz económico, José María Figaredo.
  • Cuatro puntos menos por hijo: con dos hijos tributarías al 7% y con cuatro, al 0%.
  • IVA general al 18%, Sociedades al 15%, IVA cero en la primera vivienda y suprimir Sucesiones, Patrimonio y la plusvalía municipal.

Qué cambia en tu nómina: con 30.000 €, unos 308 € más al mes sin hijos; con dos hijos pagarías 283 € al año en lugar de 4.926 €.

Letra pequeña: el coste. Vox lo estima en unos 40.000 millones; el ministro de Hacienda, Arcadi España, en 85.000 millones. The Objective calcula que, incluso con más crecimiento, quedaría un agujero de 37.500 a 40.000 millones al año. Vox lo cubriría recortando subvenciones y gasto «improductivo», sin detallar partidas. Además, en euros ahorra mucho más a las rentas altas: unos 4.300 € al año con 30.000 € brutos frente a más de 18.000 € con 100.000.

Frente Amplio: grandes herencias y deflactación solo abajo

Qué propone

  • Coalición de Sumar, IU, Más Madrid y los Comuns.
  • Impuesto estatal a herencias y donaciones de más de un millón de euros, registrado por Sumar e IU en mayo.
  • Deflactación parcial para rentas de menos de 30.000 €, mediante una deducción que se reduce con la renta. El diputado de Sumar Carlos Martín rechaza la deflactación general porque, a su juicio, favorece más a las rentas altas.
  • Salario mínimo de al menos el 60% del salario medio y jornada de 37,5 horas.

Qué cambia en tu nómina: si ganas menos de 30.000 €, algo, aunque no está cuantificado. Por encima, nada.

Letra pequeña: su propio socio de Gobierno, el PSOE, no se planteó esa deflactación parcial. Y a mediados de octubre el Frente Amplio aún no había cerrado su programa económico.

Podemos (Irene Montero): SMI de 1.800 euros e impuestos al IBEX

Qué propone

  • Salario mínimo de 1.800 € y jornada de 30 horas semanales.
  • Impuestos a grandes fortunas, banca, eléctricas y beneficios del IBEX, e igualar en el IRPF las rentas del capital con las del trabajo.
  • Impuestos al lujo: aviones privados, yates, coches de alta cilindrada.

Qué cambia en tu nómina: nada en tu IRPF; descarta subir impuestos a trabajadores, autónomos y pymes.

Letra pequeña: concurre por separado del Frente Amplio en casi toda España, y aún no ha publicado su programa para el 29N.

Junts, PNV y territorios forales

Junts pide deflactar el IRPF, bajar impuestos a clases medias, autónomos y pymes, y que la Generalitat gestione todos los impuestos que se pagan en Cataluña. El PNV centra su discurso en el Concierto. Si vives en Euskadi o Navarra, tu IRPF va por otro carril: las haciendas vascas ya han anunciado que deflactarán un 3% para 2027.

La progresividad en frío: lo que pagas sin que nadie lo vote

Votes a quien votes, este es el concepto que tienes que entender. Si cobras 30.000 € y en 2027 te suben un 3,3%, justo lo que sube la vida, tu poder de compra es el mismo. Pero tu IRPF pasa de 4.926 € a 5.204 €; si los tramos se ajustaran a la inflación, serían 5.108 €. Esos 96 € al año son impuesto por la puerta de atrás. Con 22.000 € brutos son 234 €, porque en los sueldos bajos pesa más que la reducción por rendimientos del trabajo no se actualice.

Y es acumulativo. Los economistas asesores fiscales del REAF calcularon en abril que, con una inflación del 17,1% desde 2022, alguien con el salario medio ha pagado unos 821 € de más, cerca del 23% de lo que le subieron el sueldo. Hacienda responde que ya compensó con los mínimos ligados al SMI y la deducción de 2025. Tienes los tramos al detalle en tramos y retenciones del IRPF 2026.

Si eres autónomo: cuota e IVA pesan más que el IRPF

  • PP: Tarifa Cero el primer año, pagar tres cuotas al año en la regularización sin perder prestaciones y no cobrar IVA si facturas menos de 85.000 €.
  • PSOE: mantener la cotización por ingresos reales y consolidar las mejoras de protección.
  • Vox: cuota cero si tus ingresos netos no llegan al SMI, derogar la cotización por ingresos reales y aplazar pagos mientras Hacienda te deba IVA.
  • Frente Amplio: IVA franquiciado por debajo de 85.000 € y cotización fija bonificada si no llegas al SMI por causas objetivas.
  • Podemos: no adelantar impuestos de facturas que aún no has cobrado.

Para un autónomo pequeño, el IVA franquiciado y no adelantar impuestos de facturas impagadas son de lo más útil de la precampaña, y aparecen en partidos de los dos lados. Cómo están hoy las cuotas: cuotas de autónomos 2026.

Fechas clave hasta el 29N

  • Principios de noviembre: informe de expertos sobre el SMI de 2027. Los sindicatos piden al menos un 7%, y queda por ver si Hacienda ajustará el IRPF para que siga exento.
  • 13 de noviembre: empieza la campaña oficial.
  • 27 de noviembre: IPC adelantado de noviembre, que cierra la subida de las pensiones de 2027, estimada en torno al 3,5%.
  • 29 de noviembre: elecciones generales.

Conclusión: vota con los euros en la mano

No te voy a decir a quién votar. Unos prometen bajar mucho el impuesto sin explicar del todo qué se deja de financiar. Otros prometen no subírtelo mientras la inflación lo hace por ellos. Y otros dicen que dejarán de cobrarte por la puerta de atrás, sin decir cuánto. Lo único indiscutible es tu nómina: haz tu cuenta en la calculadora y compárala con lo que promete cada uno.

Preguntas frecuentes sobre el IRPF en las elecciones del 29N

¿Qué partido baja más el IRPF en las elecciones del 29N?
Con lo anunciado hasta hoy, Vox: 22.000 euros exentos y dos tipos, del 15% y del 25%. Es también la propuesta con mayor coste: unos 40.000 millones según Vox y 85.000 según Hacienda.
¿Qué significa deflactar el IRPF?
Actualizar tramos, mínimos y deducciones con la inflación para que, si tu sueldo sube lo mismo que los precios, no pagues proporcionalmente más impuesto. Lo proponen el PP y Junts, y el Frente Amplio lo pide solo para rentas de menos de 30.000 euros; el Gobierno ha decidido no hacerlo hasta 2028.
¿Cuánto me ahorraría con la deflactación del PP?
Depende de tu sueldo y del porcentaje final, que el PP no ha concretado. Con un 3,3%, entre unos 95 y 250 euros al año para sueldos de 20.000 a 60.000 euros brutos.
¿El salario mínimo paga IRPF?
En 2026 no: quien cobra el SMI (17.094 euros al año) tiene una deducción de hasta 591 euros que deja su cuota a cero. La duda es la subida de 2027. Más en salario mínimo 2026.
¿Qué proponen los partidos para los autónomos?
El PP, Tarifa Cero el primer año e IVA franquiciado por debajo de 85.000 euros; Vox, cuota cero si los ingresos netos no llegan al SMI; el PSOE, mantener la cotización por ingresos reales; el Frente Amplio, IVA franquiciado; y Podemos, no adelantar impuestos de facturas sin cobrar.
¿Cuándo se publican los programas electorales?
A 24 de octubre ninguno de los grandes partidos lo ha publicado completo. Lo normal es que salgan antes o durante la campaña, que empieza el 13 de noviembre.

Fuentes consultadas

Cálculos de la tabla: elaboración propia de calcularirpf.es con la normativa del IRPF de 2026 (Agencia Tributaria).

Lecturas recomendadas

Deducción estatal por alquiler: el nuevo 10% del IRPF y cuánto te ahorras

Deducción estatal por alquiler: contrato de alquiler, llaves y calculadora

Deducción estatal por alquiler: el nuevo 10% del IRPF y cuánto te ahorras

Deducción estatal por alquiler: contrato de alquiler, llaves y calculadora
El Real Decreto-ley 29/2026 crea una deducción del 10% en el IRPF para inquilinos con base imponible baja.

La deducción estatal por alquiler vuelve al IRPF. Desde 2015 no existía para contratos nuevos, y el Real Decreto-ley 29/2026 crea una distinta: el 10% de lo que pagas por tu vivienda habitual, con un máximo de 1.163 € al año.

No es para todos, porque depende de tu base imponible y de que no tengas otra vivienda cerca. En esta guía vemos los requisitos, la fórmula con ejemplos, qué dicen los expertos y qué otras medidas del mismo decreto afectan a los inquilinos.

Estado a 13/10/2026: el decreto está en vigor desde el 8 de octubre, pero todavía tiene que convalidarse en el Parlamento. Con las Cortes disueltas, esa votación corresponde a la Diputación Permanente. El decreto anterior (26/2026) fue derogado por el Congreso el 2 de octubre, dos días después de entrar en vigor. Actualizaremos esta página cuando haya novedades.

Qué es la nueva deducción por alquiler 2026

El Real Decreto-ley 29/2026, de 6 de octubre (BOE del 7 de octubre), introduce en el IRPF la deducción del 10% por alquiler: el 10% de las cantidades satisfechas por el alquiler de la vivienda habitual.

Es una deducción estatal, que se aplica sobre la cuota estatal del impuesto, y va aparte de las deducciones por alquiler que cada comunidad autónoma ya tenía. Las autonómicas las explicamos en la guía de deducciones por alquiler para inquilinos.

Un poco de historia: la estatal que desapareció en 2015

Durante años existió una deducción estatal por alquiler de vivienda habitual. Se eliminó para los contratos firmados desde 2015 y solo sobrevive, de forma transitoria, para contratos anteriores a esa fecha. La de ahora no es una recuperación de aquella: tiene sus propios requisitos, un tope de renta y una fórmula distinta.

Por qué la crea el Gobierno: los datos que cita el decreto

La exposición de motivos del decreto justifica la medida con el esfuerzo que supone el alquiler para muchos hogares. Estos son los datos que recoge, tomados de Eurostat y del INE:

  • 26,8% de los hogares que vivían de alquiler a precios de mercado en 2025 destinaban más del 40% de sus ingresos a pagarlo. Es unos 8 puntos más que la media de la UE, que según el texto es del 18,6%.
  • Ese porcentaje ha bajado desde el 39,4% de 2022, pero sigue siendo alto.
  • Los precios de la vivienda subieron un 12,9% interanual en el cuarto trimestre de 2025 (INE), muy por encima de la inflación.

El decreto añade un objetivo concreto: la deducción busca aliviar el esfuerzo de los jóvenes, las familias con rentas medias y bajas y los hogares monoparentales, y servir de instrumento para reducir la edad de emancipación.

Requisitos de la deducción estatal por alquiler

  • Vivienda habitual: el alquiler debe ser el de tu residencia habitual.
  • Base imponible inferior a 33.007,20 € al año. A partir de esa cifra, la deducción es cero.
  • Sin otra vivienda cerca: durante al menos la mitad del período impositivo, ni tú ni los miembros de tu unidad familiar podéis ser titulares de la totalidad del pleno dominio, ni de un derecho real de uso o disfrute, sobre otra vivienda situada a menos de 50 km de la alquilada. Se exceptúa el caso en que una resolución administrativa o judicial te impida usarla como residencia.

El texto del decreto no limita la deducción a las zonas de mercado residencial tensionado: los filtros son la renta y la regla de la otra vivienda.

Cálculo de la deducción estatal por alquiler: la fórmula

La deducción es el 10% de lo que pagas, pero con una base máxima que baja conforme sube tu base imponible:

  • Base imponible hasta 23.007,20 €: base máxima de 11.630 € (deducción máxima de 1.163 €).
  • Entre 23.007,20 € y 33.007,20 €: base máxima = 11.630 − 1,163 × (base imponible − 23.007,20).
  • Deducción = 10% × la menor de estas dos cifras: lo que has pagado en el año y la base máxima.

Ejemplos con cifras reales

Base imponible Alquiler pagado al año Base máxima Deducción
20.000 € 8.400 € (700 €/mes) 11.630 € 840 €
23.007,20 € 12.000 € (1.000 €/mes) 11.630 € 1.163 €
28.000 € 9.600 € (800 €/mes) 5.823,37 € 582,34 €
32.000 € 9.000 € (750 €/mes) 1.171,37 € 117,14 €

El beneficio se concentra en rentas bajas y se diluye rápido cerca del límite de 33.007,20 €.

Tres perfiles tipo: quién gana más

Para ver cómo funciona el tope, aquí tienes tres casos hipotéticos con un año completo de alquiler:

Perfil A: base imponible de 18.000 € y alquiler de 600 €/mes

Pagas 7.200 € al año. Como estás por debajo de 23.007,20 €, la base máxima es de 11.630 € y no limita nada: la deducción es de 720 €.

Perfil B: base imponible de 25.000 € y alquiler de 850 €/mes

Pagas 10.200 € al año, pero tu base máxima baja a 9.312,37 €. El tope ya «muerde»: la deducción es de 931,24 €, no de 1.020 €.

Perfil C: base imponible de 30.000 € y alquiler de 900 €/mes

Pagas 10.800 € al año, pero tu base máxima es de solo 3.497,37 €. La deducción queda en 349,74 €: poco más de un tercio de lo que sería sin tope.

La conclusión práctica es que, cuanto más cerca estás de 33.007,20 € de base imponible, menos importa cuánto pagues de alquiler: manda el tope.

Calcula tu caso: calculadora deducción alquiler

Con la fórmula anterior puedes hacer la cuenta a mano en tres pasos: mira tu base imponible, calcula la base máxima que te corresponde y aplica el 10% a la menor entre esa cifra y lo que pagas de alquiler al año.

Simulador: si prefieres comparar escenarios con tus propios números, prueba el simulador de calcularrentabilidad.com.

¿Se aplica ya en la Renta de 2026?

Según el texto y los análisis del decreto, los efectos de la medida arrancan con su entrada en vigor, es decir, el 8 de octubre de 2026. Eso apunta a que en la declaración de este ejercicio solo contarían los pagos posteriores a esa fecha: octubre, noviembre y diciembre.

Es una lectura prudente, no un criterio oficial: la Agencia Tributaria no se ha pronunciado todavía sobre cómo computar 2026, ni sobre si la base máxima se prorratea cuando solo pagas parte del año. Para la declaración de 2027 se esperaría el año completo, siempre que la norma siga adelante.

Qué dicen los expertos

Una de las primeras lecturas fiscales llegó cuando se publicó el texto del decreto anterior, el 30 de septiembre. El borrador anunciado limitaba la deducción a las zonas tensionadas, pero el BOE no recogía ese filtro. Aitor Fernández, experto fiscal de TaxDown, lo resumió así:

«el único filtro para aplicarse la deducción es la renta» — Aitor Fernández, experto fiscal de TaxDown (Law&Trends, 30/09/2026)

Fernández señaló que, si se mantiene así, el alcance de la medida sería mucho mayor de lo anunciado. No descartaba que fuera un error o un cambio de última hora, y pedía prudencia hasta que el Gobierno lo aclarase. Su recomendación a los inquilinos era conservar los justificantes del alquiler. El texto del Real Decreto-ley 29/2026 mantiene ese diseño, sin referencia a zonas tensionadas.

El debate de fondo: demanda y oferta

Hasta donde hemos podido comprobar, todavía no hay análisis independientes sobre el efecto de esta deducción concreta en los precios. Sí hay estudios sobre el mercado que ayudan a entender el contexto. Un informe de Fedea, elaborado por Fernando Pinto (Universidad Rey Juan Carlos) y publicado en junio de 2026, concluye que la Ley de Vivienda modera los precios del alquiler donde se aplica, pero reduce la oferta y aumenta la competencia por cada vivienda.

Los datos del estudio ilustran esa presión: en el cuarto trimestre de 2025 había 135 contactos por anuncio de alquiler en el conjunto de España, 103 en Madrid y 462 en Barcelona. Con tanta demanda por vivienda disponible, una ayuda fiscal a los inquilinos alivia el bolsillo, pero no crea oferta. Por eso el debate público gira en torno a si las medidas por el lado de la demanda deben ir acompañadas de más vivienda en alquiler.

Otras medidas del decreto que afectan a los inquilinos

La deducción es solo una parte del Real Decreto-ley 29/2026. Según su texto en el BOE, también incluye estas medidas para quienes viven de alquiler:

  • Prórroga extraordinaria del contrato: a petición del inquilino, hasta dos años adicionales por anualidades, para contratos de vivienda habitual vigentes que cumplan las condiciones. Hay que estar al corriente del alquiler y haberlo estado mensualmente durante los ocho meses anteriores. Hay excepciones, por ejemplo si ambas partes acuerdan un nuevo contrato o si el arrendador necesita la vivienda y lo acredita.
  • Límite a la subida de la renta hasta el 31 de diciembre de 2027: si la renta supera el límite del sistema de índices de precios de referencia, no procede incremento. En los demás casos, la subida será la pactada y, sin pacto, no podrá superar el 2%.
  • Gastos de gestión: se prohíbe repercutir al inquilino los gastos de gestión inmobiliaria de la formalización del contrato y los impuestos asociados a la vivienda.
  • Seguro de impago: desde el 8 de octubre, el arrendador no puede obligarte a contratar un seguro que le cubra a él si dejas de pagar, según Selectra.
  • Solicitudes anteriores: las peticiones de prórroga hechas durante el Real Decreto-ley 8/2026 mantienen su validez sin necesidad de volver a comunicarlas, sin perjuicio de que el inquilino desista.

Como todo el decreto está pendiente de convalidación, estas medidas dependen del mismo trámite parlamentario que la deducción.

Letra pequeña de la deducción

  • Cuota estatal: la deducción se aplica sobre la parte estatal de la cuota, sin repartirse con la autonómica.
  • Otras deducciones: según el análisis de Garrigues sobre la primera versión del decreto, es incompatible con la deducción por inversión en vivienda habitual. Comprueba el texto definitivo si te afecta.
  • Unidad familiar: la regla de los 50 km se mide también sobre las viviendas de tu unidad familiar.

Cómo prepararte: checklist para inquilinos

Son consejos prácticos, no requisitos legales que fije el decreto:

  • Guarda tu contrato de alquiler y los justificantes de pago de cada mes, preferiblemente con un rastro bancario.
  • Consulta tu base imponible en la última declaración para saber en qué tramo de la fórmula estás.
  • Comprueba si tú o alguien de tu unidad familiar es titular de otra vivienda a menos de 50 km de la que alquilas.
  • Anota desde qué mes pagas el alquiler a partir del 8 de octubre de 2026, por si el criterio para este ejercicio es el prudente.
  • Mantén el alquiler al corriente: es además condición para pedir la prórroga extraordinaria.

¿Y si el decreto no se convalida?

Si el Parlamento no lo convalida, la deducción decae. Ya pasó con el decreto 26/2026, que contenía esta misma medida y duró dos días. Mientras tanto, los justificantes que guardes te servirán tanto para esta deducción como para las autonómicas.

El mismo decreto también cambia la tributación de los caseros, con reducciones en el rendimiento del alquiler que pueden llegar al 100%. Eso lo tratamos en la guía para propietarios.

Conclusión: ayuda real, pero todavía no garantizada

La deducción estatal por alquiler del 10% puede ahorrarte hasta 1.163 € al año si tu base imponible es baja y no tienes otra vivienda cerca. Está en vigor, pero aún no convalidada: haz tus cuentas con la fórmula y conserva tus recibos.

Preguntas frecuentes sobre la deducción estatal por alquiler

¿Cuál es el máximo que puedo deducirme?
1.163 € al año: el 10% de una base máxima de 11.630 €. Solo se alcanza con una base imponible de hasta 23.007,20 € y un alquiler anual de al menos 11.630 €.
¿Hasta qué nivel de ingresos se puede aplicar?
Hasta una base imponible inferior a 33.007,20 € al año. Entre 23.007,20 € y esa cifra, la base máxima baja progresivamente hasta llegar a cero.
¿Qué pasa si tengo otra vivienda?
Si durante al menos la mitad del período impositivo tú o tu unidad familiar sois titulares de otra vivienda a menos de 50 km de la alquilada, no puedes aplicar la deducción, salvo que una resolución administrativa o judicial te impida usarla como residencia.
¿Solo se aplica en zonas tensionadas?
No. El texto del decreto no limita la deducción a zonas de mercado residencial tensionado: los filtros son la base imponible y la regla de la otra vivienda.
¿Puedo combinarla con la deducción por alquiler de mi comunidad?
La nueva deducción es estatal y se aplica sobre la cuota estatal; las autonómicas siguen su propia normativa. No hemos visto una regla que las haga incompatibles entre sí, pero confirma los requisitos de tu comunidad.
¿Qué pasa con la prórroga de mi contrato de alquiler?
Según el texto del decreto, el inquilino puede pedir una prórroga extraordinaria de hasta dos años si cumple las condiciones, entre ellas estar al corriente del pago. Depende de la convalidación del decreto.
¿Está garantizada la deducción estatal por alquiler?
No todavía. El Real Decreto-ley 29/2026 está en vigor pero pendiente de convalidación, y el decreto anterior con esta medida fue derogado por el Congreso el 2 de octubre.

Fuentes consultadas

Lecturas recomendadas

Autónomos, Bruselas y el IVA: por qué la UE lleva a España ante la justicia y qué puede cambiar

IVA autónomos España explicación normativa y exención de impuestos calcularirpf.es

Autónomos, Bruselas y el IVA: por qué la UE lleva a España ante la justicia y qué puede cambiar

Comisión Europea Bruselas normativa IVA autónomos España
La Comisión Europea ha llevado a España ante la justicia europea por no aplicar la directiva que permite exenciones de IVA para autónomos y pequeñas empresas.

El conflicto entre Bruselas y España por el IVA de los autónomos ha abierto un debate importante sobre fiscalidad, burocracia y competitividad. La Comisión Europea ha decidido llevar a España ante la justicia por no aplicar una directiva que permitiría eximir del IVA a muchos autónomos y pequeñas empresas.

Esta normativa europea busca simplificar la vida fiscal de miles de profesionales con ingresos modestos, reduciendo cargas administrativas y facilitando el emprendimiento. Sin embargo, España aún no ha traspuesto esta directiva al derecho nacional.

Clave: la normativa europea permite que los autónomos con facturación reducida puedan quedar exentos de cobrar y declarar IVA, algo que muchos países de la UE ya aplican.

Qué está pasando entre Bruselas y España por la exención del IVA

La Comisión Europea ha iniciado un procedimiento contra España ante el Tribunal de Justicia de la Unión Europea por no aplicar una directiva comunitaria sobre el IVA para pequeñas empresas. Esta normativa, aprobada hace varios años, permite a los países establecer sistemas simplificados que eximan del IVA a autónomos con facturación limitada.

El objetivo de la Unión Europea es claro: reducir las cargas administrativas que soportan los pequeños negocios. Para muchos autónomos, el IVA supone no solo pagar impuestos, sino también gestionar declaraciones, contabilidad y obligaciones trimestrales que consumen tiempo y recursos.

Cuando leí la noticia pensé que, como ciudadano, tiene bastante sentido que Bruselas intervenga si una normativa pensada para ayudar a los autónomos no se está aplicando.

En otros países europeos existen sistemas similares desde hace años, lo que permite que profesionales con ingresos modestos puedan centrarse en su actividad sin una carga burocrática excesiva.

La directiva europea que podría cambiar el IVA de los autónomos

La directiva comunitaria permite que los países de la Unión Europea establezcan un umbral de facturación por debajo del cual los autónomos no tengan que repercutir IVA en sus facturas.

Esto no significa que desaparezca el impuesto, sino que se simplifica su gestión para negocios pequeños que no alcanzan cierto nivel de ingresos.

Qué dice exactamente la normativa europea

La normativa establece que los Estados miembros pueden fijar límites de facturación para aplicar un régimen simplificado. En muchos países este umbral se sitúa entre 25.000 y 85.000 euros anuales, dependiendo del modelo fiscal de cada economía.

Si un autónomo se mantiene por debajo de ese nivel, puede emitir facturas sin IVA y evitar gran parte de las obligaciones administrativas asociadas a este impuesto.

Por qué España todavía no la ha aplicado

España todavía no ha adaptado completamente su legislación fiscal a esta directiva europea. La Comisión Europea considera que este retraso supone un incumplimiento de las obligaciones comunitarias, lo que ha llevado el caso ante la justicia europea.

Si el tribunal da la razón a Bruselas, España podría enfrentarse a sanciones económicas y verse obligada a aplicar la normativa c