Errores al deducir gastos veterinarios en la Renta 2025 (y cómo evitar perder dinero con Hacienda)

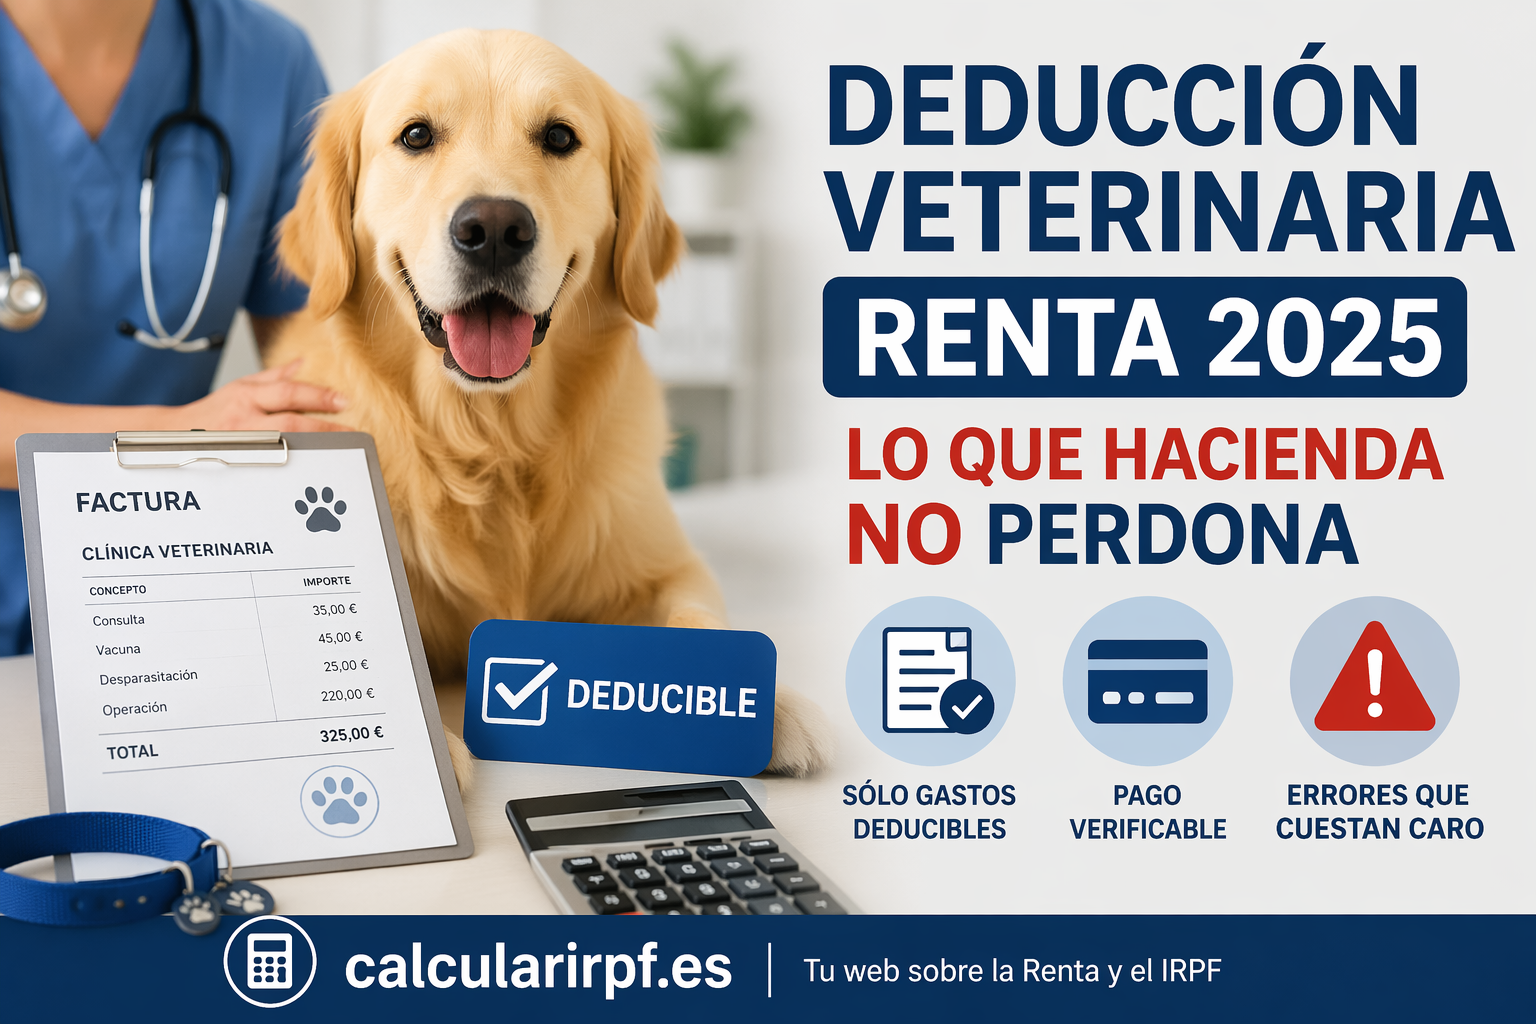
Deducción de gastos veterinarios en la Renta 2025 explicada con errores y requisitos de Hacienda

Errores al deducir gastos veterinarios en la Renta 2025 (y cómo evitar perder dinero con Hacienda)
Deducción de gastos veterinarios en la Renta 2025 explicada con errores y requisitos de Hacienda
Gastos veterinarios en la Renta 2025: qué puedes deducir y qué errores evitar con Hacienda.

Miles de contribuyentes pierden dinero cada año en la declaración de la renta por aplicar mal la deducción de gastos veterinarios. Y no es por fraude: es por errores básicos que Hacienda no perdona. Si tienes mascota, este es uno de esos detalles que puede hacerte pagar de más sin darte cuenta.

Clave: pequeños errores (factura incorrecta, pago en efectivo, gasto no deducible) pueden hacer que pierdas todo el beneficio.

Quién puede aplicar esta deducción en gastos veterinarios

No todos los contribuyentes pueden beneficiarse de esta deducción. Depende principalmente de tu comunidad autónoma y de ciertos requisitos económicos, tal y como explica la Agencia Tributaria en su apartado del IRPF.

  • Personas con mascotas consideradas animales de compañía
  • Contribuyentes con residencia fiscal en comunidades que permiten la deducción
  • Personas que cumplen los límites de renta establecidos

Además, esta deducción solo aplica a animales domésticos (perros, gatos o hurones), no a animales de uso profesional o ganadero.

Qué gastos veterinarios puedes deducir (y cuáles no)

Este es el punto más importante. Aquí tienes una tabla clara:

Gasto ¿Deducible? Detalle
Consultas veterinarias ✔ Sí Incluidas siempre
Vacunas ✔ Sí Obligatorias o recomendadas
Operaciones ✔ Sí Incluye pruebas diagnósticas
Desparasitación ✔ Sí Parte sanitaria
Pienso ✖ No No es gasto médico
Peluquería ✖ No No deducible
Accesorios ✖ No Collares, camas, etc.

Requisitos clave para que Hacienda acepte la deducción

Más allá del tipo de gasto, hay condiciones formales que son igual de importantes. Estas exigencias están alineadas con los criterios de control fiscal establecidos por la Ley del IRPF publicada en el BOE.

  • Factura completa obligatoria: debe incluir tus datos (nombre y DNI) y los del veterinario.
  • Centro autorizado: la clínica debe estar registrada legalmente.
  • Pago verificable: tarjeta, transferencia, Bizum o domiciliación.
  • Relación con normativa: el gasto debe ser sanitario, no estético ni opcional.
  • Sin subvenciones: no puedes deducir gastos que ya hayan sido cubiertos por ayudas.

En la práctica, Hacienda no discute tanto el gasto… sino si puedes demostrarlo correctamente.

Errores más comunes al aplicar la deducción

  • Usar tickets en lugar de factura completa
  • Pagar en efectivo sin justificante
  • Incluir gastos no deducibles
  • Declarar gastos fuera de 2025
  • No cumplir límites de renta autonómicos

La mayoría de errores no son fraude, son descuidos… pero Hacienda los trata igual.

Errores menos conocidos (pero igual de problemáticos)

Además de los fallos típicos, hay otros más sutiles que también provocan rechazos:

  • No identificar correctamente al animal: en algunos casos se exige vinculación con el propietario.
  • Facturas genéricas: conceptos poco claros pueden generar dudas en una revisión.
  • Pagos compartidos mal declarados: en parejas, cada uno debe declarar su parte.
  • No conservar documentación: Hacienda puede pedir justificantes hasta 4 años después.

Estos errores no siempre generan sanción, pero sí suelen acabar en pérdida de la deducción.

Cómo maximizar la deducción (estrategia real)

No se trata solo de declarar, sino de optimizar:

  • Agrupar gastos en el mismo año fiscal
  • Usar siempre pagos trazables
  • Revisar titularidad de facturas
  • Alcanzar el mínimo para aprovechar el máximo

Cuánto puedes deducir realmente

Gasto anual Deducción (30%) Resultado
150 € 45 € Parcial
333 € 100 € Máximo habitual
500 € 150 € Limitado a 100 €

El error típico es quedarse corto sin saberlo y perder parte del beneficio.

¿Compensa realmente esta deducción?

Si lo miras en términos absolutos, el ahorro máximo suele ser de unos 100 € al año. No es una cifra elevada.

Pero hay que entenderlo en contexto:

  • No requiere inversión adicional (son gastos que ya haces)
  • Se acumula año tras año
  • No aplicarla es perder dinero directamente

Además, forma parte de una estrategia más amplia: sumar pequeñas deducciones puede marcar una diferencia importante en tu declaración.

El problema no es que la deducción sea pequeña, sino que mucha gente ni siquiera la aplica.

Qué hace Hacienda si detecta irregularidades

  • Solicita facturas
  • Verifica pagos
  • Elimina la deducción
  • Puede aplicar recargos

Hacienda puede comprobar estas deducciones dentro de sus procedimientos habituales de revisión, tal y como recoge la normativa de control tributario disponible en la sede electrónica de la Agencia Tributaria.

Casos reales: cuándo sí y cuándo no

Situación Resultado
Consulta con factura + tarjeta ✔ Correcto
Compra de pienso ✖ No deducible
Factura a nombre de otra persona ✖ No válido
Pago en efectivo ⚠ Riesgo

Cómo declarar correctamente los gastos veterinarios paso a paso

Aplicar esta deducción es sencillo, pero hacerlo mal puede hacer que la pierdas por completo. Este es el proceso real, sin rodeos:

Paso Qué hacer Error habitual
1 Acceder a tu borrador en Renta Web Usar datos sin revisar
2 Ir a deducciones autonómicas No encontrar la casilla correcta
3 Introducir el total de gastos veterinarios Meter importes incompletos
4 Revisar el cálculo automático Asumir que todo está correcto
5 Guardar facturas y justificantes No poder demostrarlo después

Aquí no hay truco: si no puedes justificar el gasto, Hacienda lo elimina sin discutir.

Puedes acceder directamente desde la plataforma oficial de
Renta WEB de la Agencia Tributaria

Conclusión

La deducción es pequeña, pero el problema no es cuánto ganas, sino cuánto pierdes por hacerlo mal.

Si cumples requisitos y optimizas, es dinero seguro. Si no, es dinero que dejas escapar.
Lecturas recomendadas

IRPF, vivienda y herencia: cómo tributan las casas heredadas o donadas y qué puedes ahorrar

Fiscalidad del IRPF en viviendas heredadas y donadas en España

IRPF, vivienda y herencia: cómo tributan las casas heredadas o donadas y qué puedes ahorrar

IRPF vivienda herencia casas heredadas y donadas
Guía práctica sobre la fiscalidad de la herencia y donación de viviendas en el IRPF.

IRPF, vivienda y herencia es una expresión que engloba la fiscalidad aplicable cuando se hereda o se dona una vivienda en España.
La relación entre ellas se ha convertido en uno de los grandes temas fiscales de los próximos años. Cada vez más familias se enfrentan a la transmisión de viviendas mientras una generación entera vive de alquiler y espera heredar o recibir una casa.

Idea clave: heredar o donar una vivienda no siempre implica pagar IRPF, pero un error en la forma de hacerlo puede suponer miles de euros en impuestos innecesarios.

Por qué la herencia de viviendas afecta al IRPF y a tu planificación

En mi caso, cada vez que hablo de este tema veo lo mismo: padres con viviendas en propiedad y jóvenes atrapados en el alquiler. La transmisión de casas —por herencia o donación— va a marcar un antes y un después en la planificación fiscal familiar.

No se trata solo de recibir una vivienda, sino de entender cómo tributa en el IRPF una vivienda heredada, qué impuestos se pagan realmente y cómo evitar sustos con Hacienda.

La fiscalidad de la vivienda heredada o donada puede ser una oportunidad… o un problema, según cómo se haga.

Herencia vs donación de vivienda: diferencias fiscales en IRPF

Heredar una vivienda y recibirla por donación tienen tratamientos fiscales distintos. Conocer estas diferencias es clave para evitar errores y costes innecesarios.

Comparativa fiscal herencia y donación de viviendas en España
Infografía comparando la tributación de herencia y donación de viviendas en España.

IRPF en viviendas heredadas

Una vivienda heredada no genera obligación de declarar IRPF al recibirla; solo tributa si se vende posteriormente.

  • No se declara como ingreso.
  • No genera ganancia patrimonial al recibirla.
  • Se tributa únicamente al venderla.

El IRPF aparece al vender la vivienda heredada, no al recibirla.

IRPF en viviendas donadas

La donación de vivienda afecta al donante, no al receptor. El donante puede generar ganancia patrimonial calculada como la diferencia entre el valor de compra y el valor actual, tributa en la base del ahorro del IRPF.

Esta situación ofrece oportunidades fiscales para personas mayores bajo ciertas condiciones.

Mayores de 65: la gran ventaja fiscal al donar tu vivienda

Los mayores de 65 años pueden donar su vivienda habitual sin tributar en IRPF por la ganancia patrimonial, siempre que se cumplan ciertos requisitos.

  • Exención IRPF solo para el donante.
  • El hijo receptor sí debe pagar el Impuesto sobre Sucesiones y Donaciones.
  • La vivienda debe ser la habitual, con residencia efectiva mínima de 3 años o reciente residencia continua de 12 meses.

Esta medida permite planificar la transmisión de patrimonio evitando problemas futuros y costes inesperados.

¿Y si tienes varios hijos?

Cuando se dona la vivienda a más de un hijo, la operación requiere planificación para evitar conflictos y costes fiscales mayores.

  • Se puede dividir la propiedad en nuda propiedad y usufructo.
  • El impacto fiscal depende de la cuota hereditaria y la comunidad autónoma.
  • Es recomendable asesoramiento especializado para optimizar la operación y evitar sorpresas en el ISD.

Checklist: cómo gestionar la vivienda heredada o donada

🏠
Verifica quién paga IBI, comunidad y suministros.
📝
Formaliza un contrato de comodato si hay precario.
✅
Confirma que el donante cumple 65 años y la vivienda es habitual para exención IRPF.
📜
Consulta normativa autonómica para bonificaciones ISD.
👨‍⚖️
Acude a asesor fiscal o jurídico antes de formalizar la donación.

Vivir gratis en casa de tus padres: posibles implicaciones fiscales

Este es un tema recurrente: un hijo que vive en la vivienda familiar sin pagar alquiler puede generar obligaciones fiscales tanto para él como para los padres.

El concepto de «precario»

Vivir en precario significa residir en un inmueble ajeno sin pagar renta y con permiso del dueño. Por norma general, esto no se considera donación, ya que no hay transferencia de dinero ni propiedad.

Cuando se convierte en actividad económica

Si el hijo alquila una habitación o utiliza la vivienda para generar ingresos, el precario deja de ser gratuito y Hacienda podría considerarlo como actividad económica. En ese caso, surgen obligaciones fiscales claras.

Gastos de suministros y donación de dinero encubierta

Si los padres pagan luz, agua, internet u otros gastos del hijo, Hacienda puede interpretarlo como donación de dinero recurrente. En algunas comunidades autónomas, como Madrid o Andalucía, estas donaciones están casi exentas, pero en otras el coste puede ser significativo.

Consejo: pon los suministros a nombre del hijo y que pague con su propia cuenta bancaria.

Alquiler simbólico y valor de mercado

Cobrar un alquiler muy bajo puede resultar problemático. Hacienda puede aplicar el valor de mercado para calcular impuestos y sanciones si considera que el precio es irrisorio.

IBI y comunidad: mantener las esferas separadas

Lo ideal es que los padres sigan pagando IBI y comunidad como dueños, mientras que el hijo paga únicamente lo que consuma directamente. Así se evita que Hacienda interprete la situación como arrendamiento encubierto.

Errores comunes en herencias y donaciones de vivienda

  • Confundir herencia con donación.
  • Creer que nunca hay IRPF.
  • No valorar correctamente el inmueble.
  • Ignorar la plusvalía municipal.
  • No planificar con antelación.

La mayoría de sanciones fiscales vienen por falta de planificación, no por mala fe.

Preguntas frecuentes sobre IRPF, vivienda y herencia

¿Pagaré IRPF al heredar una vivienda?
No en el momento de heredarla. Solo tributarás en IRPF si la vendes.

¿La donación de vivienda siempre paga IRPF?
No. Los mayores de 65 años están exentos si es su vivienda habitual.

¿Qué impuesto se paga siempre?
El Impuesto sobre Sucesiones o Donaciones y la plusvalía municipal.

Conclusión

Entender bien la donación de la vivienda es clave para no cometer errores que luego cuestan miles de euros en impuestos evitables.
Este es precisamente el problema más habitual cuando se hereda o se dona una vivienda sin planificación.

Planificar bien puede marcar la diferencia entre aprovechar una oportunidad fiscal o enfrentarse a un problema serio con Hacienda.

Más información oficial sobre herencias y donaciones

Si necesitas profundizar en la normativa fiscal que regula las herencias y donaciones en España o consultar formularios y requisitos de presentación, la Administración General del Estado ofrece documentación oficial con todos los detalles legales.

En particular, esta guía oficial explica cómo funciona el Impuesto sobre Sucesiones y Donaciones, qué formularios usar según cada caso y qué obligaciones fiscales tienes como heredero o donatario:
Información sobre impuestos de sucesiones y donaciones — Administración General del Estado

Esta página es útil para conocer los detalles oficiales sobre presentación de declaraciones, plazos, normativa autonómica aplicable y cómo gestionar los formularios 650, 651 o 655 según la situación.

Lecturas recomendadas

Deducciones por alquiler de vivienda: guía definitiva para propietarios

Ilustración vectorial mostrando una casa construida con monedas, una llave con etiqueta de € y una balanza equilibrando ingresos por alquiler y gastos/deducciones para propietarios.

Deducciones por alquiler de vivienda: guía definitiva para propietarios

Deducciones alquiler vivienda IRPF para propietarios en España
Guía visual de fiscalidad y deducciones del alquiler de vivienda para propietarios en el IRPF.

La deducción alquiler vivienda permite que el propietario vivienda alquiler reduzca legalmente los impuestos derivados del alquiler si declaras correctamente los ingresos y aplicas los gastos deducibles alquiler previstos por la Agencia Tributaria.

Clave: declarar bien el alquiler no solo es obligatorio: puede suponer miles de euros de ahorro fiscal cada año si aplicas correctamente gastos deducibles alquiler, amortización y reducción fiscal alquiler.

Cómo funciona la deducción alquiler vivienda para propietarios

Los ingresos obtenidos por alquilar una vivienda se declaran como rendimientos del capital inmobiliario, tal y como establece la Ley 35/2006 del IRPF. El propietario vivienda alquiler solo tributa sobre el beneficio tras aplicar los gastos deducibles alquiler.

No tributas por todo lo cobrado, sino por el beneficio resultante tras restar los gastos deducibles.

Resumen fiscal del alquiler para propietarios

Antes de entrar en detalle, este resumen te permite ver de un vistazo qué conceptos puedes deducir y bajo qué condiciones.

Concepto ¿Deducible? Condiciones
IBI Sí Proporcional al periodo alquilado
Intereses hipoteca Sí Solo intereses, no capital
Gastos de comunidad Sí Correspondientes al periodo alquilado
Reparaciones Sí No pueden ser mejoras
Reformas estructurales No Se deducen vía amortización
Amortización vivienda Sí 3 % anual sobre construcción

Ingresos que debe declarar un propietario

  • Rentas mensuales del alquiler.
  • Pagos en especie o atrasos cobrados.
  • Gastos repercutidos al inquilino (IBI, comunidad, etc.).

No declarar parte del alquiler es uno de los motivos más habituales de inspección por parte de Hacienda.

¿Qué pasa si la vivienda está vacía parte del año?

Si el inmueble ha estado alquilado solo durante una parte del año, la fiscalidad cambia según el periodo.

  • Periodo alquilado: se declaran ingresos y se deducen gastos proporcionalmente.
  • Periodo vacío: se aplica imputación de rentas inmobiliarias.

No es correcto deducir gastos del alquiler durante los meses en los que la vivienda no ha estado arrendada.

Hacienda cruza datos catastrales y suministros para detectar inmuebles sin declarar correctamente.

Gastos deducibles y amortización en la deducción alquiler vivienda

  • Intereses de la hipoteca (no el capital).
  • IBI y tasas municipales.
  • Gastos de comunidad.
  • Seguro del hogar.
  • Reparaciones y mantenimiento.
  • Honorarios de agencia inmobiliaria.
  • Gastos legales y administrativos.

Todos los gastos deben estar justificados con factura y relacionados directamente con el alquiler.

Reparación o mejora: diferencia clave para Hacienda

Uno de los errores más comunes de los propietarios es confundir los
gastos de reparación con las mejoras, lo que puede provocar
regularizaciones y sanciones por parte de Hacienda.

Tipo de gasto Qué implica Tratamiento fiscal Ejemplo práctico
Reparación Conserva la vivienda en condiciones normales de uso Deducible Cambiar una caldera averiada
Reparación Mantiene el estado original del inmueble Deducible Pintar la vivienda entre inquilinos
Mejora Aumenta el valor o la vida útil del inmueble Amortizable Reforma integral de cocina o baño

Clasificar mal una mejora como reparación puede suponer ajustes fiscales y sanciones.

Amortización de la vivienda: la gran olvidada

Además de los gastos, Hacienda permite deducir la amortización del inmueble, incluso si no tienes hipoteca.

  • Se aplica un 3 % anual.
  • Sobre el mayor valor entre precio de compra o valor catastral de la construcción.

Muchos propietarios pierden miles de euros cada año por no aplicar la amortización.

Reducción fiscal del 60 % en IRPF por alquiler de vivienda habitual

Esta deducción alquiler vivienda permite reducir hasta un 60 % el rendimiento neto si la vivienda es la residencia habitual del inquilino.

  • Solo aplicable a vivienda habitual.
  • No válida para alquiler turístico o por habitaciones.
  • Se pierde si Hacienda regulariza la declaración.

Alquiler a familiares: cómo tributa realmente

Alquilar una vivienda a familiares directos (hijos, padres, hermanos) es legal, pero Hacienda exige que se haga a precio de mercado.

  • El alquiler debe ser similar al de la zona.
  • Debe existir contrato y pagos reales.
  • Si el precio es inferior, se pierden beneficios fiscales.

Un alquiler simbólico puede provocar que Hacienda impute rentas y rechace gastos deducidos.

Errores comunes de los propietarios al declarar el alquiler

  • No declarar el alquiler.
  • No aplicar gastos deducibles o amortización.
  • Confundir reparación con mejora.
  • Aplicar la reducción del 60 % indebidamente.

Cómo declarar el alquiler paso a paso en Renta WEB

1. Accede a Renta WEB

2. Declara el inmueble como arrendado
Indica el periodo alquilado y los ingresos obtenidos.

3. Introduce gastos y amortización
Revisa cada concepto para no perder deducciones.

Ejemplo práctico: cuánto puede ahorrar un propietario en el IRPF

Supongamos un propietario que alquila su vivienda por 900 € al mes.

  • Ingresos anuales: 10.800 €
  • Gastos deducibles: 3.200 €
  • Amortización: 2.000 €

Rendimiento neto: 5.600 €

Aplicando reducción del 60 %: solo tributa por 2.240 €

Una correcta planificación puede reducir la base imponible a menos de la mitad.

Preguntas frecuentes sobre el alquiler y el IRPF

¿Puedo deducir muebles y electrodomésticos?
Sí, pero mediante amortización anual, no como gasto directo.

¿Qué pasa si no declaro un mes de alquiler?
Hacienda puede regularizar la declaración con recargos y sanciones.

¿Es deducible el seguro de impago?
Sí, siempre que esté vinculado al alquiler.

Conclusión

La fiscalidad del alquiler en el IRPF puede jugar a favor del propietario si se conoce bien la normativa. Aplicar correctamente gastos deducibles alquiler, la amortización y la reducción fiscal alquiler permite al propietario vivienda alquiler optimizar la deducción alquiler vivienda y reducir significativamente la base imponible.

Fuentes oficiales consultadas

Lecturas recomendadas

Subida IRPF 2026: el sablazo fiscal que golpeará a las rentas altas, aquí te ayudamos

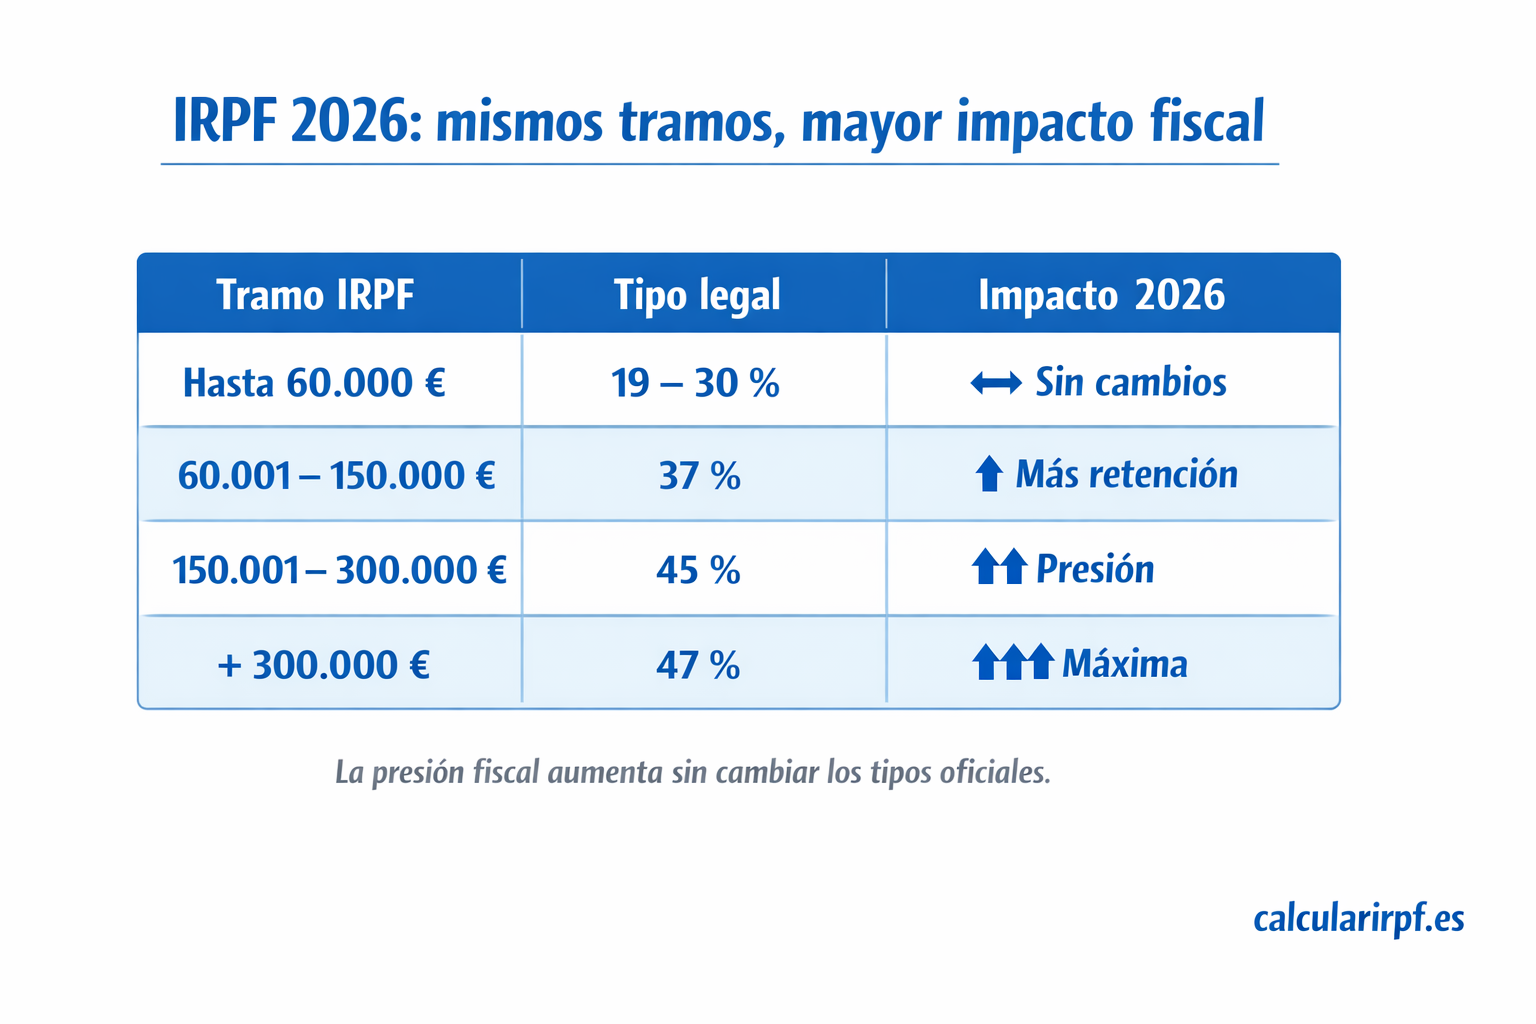
Tabla infográfica con tramos del IRPF 2026, mostrando impacto fiscal creciente por ingresos y sin cambios en los tipos legales.

Impacto real del IRPF 2026 en rentas altas: guía completa para planificar y ahorrar

Tabla infográfica con tramos del IRPF 2026, mostrando impacto fiscal creciente por ingresos y sin cambios en los tipos legales
IRPF 2026: mismos tramos, pero mayor presión fiscal. Fuente: calcularirpf.es

Alerta fiscal 2026: la subida del IRPF 2026 afecta principalmente a las rentas altas. Este artículo te muestra cuánto pagarás, cómo planificar tu estrategia fiscal y qué deducciones aplicar antes de fin de año.

El aumento de la presión efectiva del IRPF 2026 convierte la planificación en esencial. Conocer los tramos IRPF 2026 y su impacto te permite anticiparte y ahorrar miles de euros.

Buenas noticias: los tramos estatales del IRPF 2026 se mantienen igual que en 2025. Esto permite cierta tranquilidad a los contribuyentes con ingresos medios.

Lee más sobre los nuevos tramos del IRPF 2026 en nuestro artículo completo.

Cómo afecta el IRPF 2026 a las rentas altas

El impacto real del IRPF 2026 rentas altas proviene de:

  • No deflactación del IRPF.
  • Aumento de cotizaciones sociales.
  • Otros ajustes normativos y fiscales.

Esto provoca que la presión efectiva sea mayor que la nominal, afectando especialmente a quienes ingresan más de 100.000 €.

Aclaración: los tramos estatales no cambian respecto a 2025, pero el efecto sobre la factura fiscal sí aumenta.
Tramo de renta Tipo nominal vigente Impacto efectivo en 2026 Motivo principal
Hasta 60.000 € 19 % – 30 % Impacto limitado Tipos sin cambios y menor efecto de no deflactación
60.001 € – 150.000 € 37 % ↑ Mayor retención efectiva No deflactación + aumento cotizaciones
150.001 € – 300.000 € 45 % ↑↑ Presión fiscal creciente Arrastre a tramos altos + cotización máxima
Más de 300.000 € 47 % ↑↑↑ Fuerte impacto fiscal No deflactación, cuota de solidaridad y mayor tipo efectivo

El Gobierno argumenta que la recaudación extra financiará servicios públicos, pero el efecto recae sobre contribuyentes de rentas altas. Consulta también la deducción por alquiler 2026 para mitigar el impacto.

Ejemplo práctico: cómo cambia tu IRPF

Renta anual IRPF 2025 IRPF 2026 Diferencia €
120.000 € 38.000 € 40.200 € +2.200 €
250.000 € 95.000 € 100.500 € +5.500 €
400.000 € 152.000 € 170.000 € +18.000 €

Esto ilustra cómo incluso sin cambios en los tramos, la presión efectiva sube considerablemente en rentas altas.

Comparativa por comunidad autónoma

La presión fiscal total varía según el IRPF autonómico. Ejemplo de impacto sobre 150.000 €:

Comunidad IRPF total 2026 (aprox.)
Andalucía 46,5 %
Aragón 48 %
Asturias 47,5 %
Islas Baleares 47 %
Canarias 46,5 %
Cantabria 47,5 %
Castilla-La Mancha 47 %
Castilla y León 47 %
Cataluña 48 %
Comunidad Valenciana 47,5 %
Extremadura 46,5 %
Galicia 47 %
Madrid 45 %
Murcia 46,5 %
Navarra 48,5 %
País Vasco 48,5 %
La Rioja 47,5 %

Estos porcentajes incluyen el IRPF estatal + autonómico y son aproximados para un contribuyente con ingresos de 150.000 €. Esto te permite planificar la residencia fiscal de manera legal y estratégica.

Estrategias legales para reducir el impacto

Acciones recomendadas para optimizar tu planificación fiscal 2026:

Difiere ingresos variables a 2027
Maximiza aportaciones a planes de pensiones
Usa retribuciones en especie (coche, seguro médico…)
Compensa pérdidas con plusvalías
Revisa tu cartera antes del 31 de diciembre

Estas estrategias, combinadas con la correcta comprensión de los tramos IRPF 2026, pueden reducir significativamente tu factura fiscal.

Efectos secundarios y consideraciones ocultas

  • Empresarios y autónomos: menor liquidez y menos incentivos para reinvertir.
  • Posible fuga fiscal: perfiles móviles consideran residencias alternativas en la UE.
  • Inversión inmobiliaria de lujo: podría enfriarse ante mayor presión tributaria.
“Hacienda aprieta, pero siempre deja resquicios. Planificar a tiempo permite minimizar el impacto fiscal.”

Conclusión y próximos pasos

El IRPF 2026 aumenta la presión sobre rentas altas. Planificar y anticiparse es fundamental. Usa herramientas de cálculo, revisa deducciones y consulta asesoramiento profesional.

¿Hay nuevos tramos del IRPF en 2026?
No. Los tramos estatales se mantienen iguales a 2025. El impacto proviene de la no deflactación y otros ajustes fiscales.
¿Cómo reducir el impacto del IRPF 2026?
Aportaciones a planes de pensiones, diferir ingresos y revisar deducciones autonómicas puede reducir tu factura hasta un 10 %.
¿Cómo afectan los tramos IRPF 2026 a ingresos medios?
Los contribuyentes con ingresos medios experimentan menor presión fiscal efectiva y pueden planificar usando deducciones habituales.

Lecturas recomendadas

Tramos de retenciones IRPF 2026 y nuevas subidas fiscales: qué cambia y cómo afecta a tu nómina

Tabla de retenciones IRPF 2026 en España mostrando tramos y porcentajes de retención, con fondo optimizado para resaltar sobre la web calcularirpf.es.

Tramos de retenciones IRPF 2026 y nuevas subidas fiscales: qué cambia y cómo afecta a tu nómina

Tabla de retenciones IRPF 2026 en España mostrando tramos y porcentajes de retención, con fondo optimizado para resaltar sobre la web calcularirpf.es
Tabla de retenciones IRPF 2026 con tramos, porcentajes y ejemplos prácticos para trabajadores, autónomos y contribuyentes. Fuente: Agencia Tributaria.

La tabla de retenciones del IRPF para 2026 ya está publicada oficialmente y trae consigo efectos importantes para trabajadores, autónomos y empresas. Conocerla es esencial para anticipar el impacto en tu nómina y en tu planificación fiscal.

Además de los tramos y porcentajes de retención, el contexto fiscal de 2026 viene marcado por una combinación de medidas directas e indirectas que elevan la presión fiscal, desde cotizaciones sociales más altas hasta ajustes en tributos locales y catastro.

Idea clave: aunque el Gobierno mantenga la narrativa de que “no sube impuestos”, la combinación de no deflactar el IRPF, subir cotizaciones y ampliar tasas locales supone un aumento real de la carga fiscal para muchos contribuyentes.

¿Qué es la tabla de retenciones IRPF y cómo se usa?

La tabla de retenciones de IRPF 2026 determina qué porcentaje de tus ingresos del trabajo debe retener tu pagador (tu empresa, cliente o pensión) como anticipo del impuesto. Esta retención no es el impuesto final: se regulariza cuando haces tu declaración de la renta.

Si quieres saber tu retención exacta según tu sueldo, situación personal y comunidad autónoma,
usa nuestra calculadora de IRPF 2026 y obtén el resultado al instante.

La Agencia Tributaria ha publicado oficialmente el “Cuadro informativo de tipos de retención aplicables a 2026”, disponible en su sede electrónica, que recoge los porcentajes que deben aplicarse según cada tipo de renta.

Principales subidas fiscales que acompañan al IRPF 2026

Cotizaciones sociales: más presión sobre asalariados y autónomos

Para 2026 entran en vigor varias subidas de cotizaciones que afectan especialmente a autónomos y salarios altos:

  • El Mecanismo de Equidad Intergeneracional (MEI) sube del 0,8% al 0,9%, recayendo íntegramente sobre los autónomos y parcialmente sobre trabajadores y empresas.
  • La base máxima de cotización pasa de 4.909€ a 5.101€, incrementando el coste laboral para salarios altos.
  • La cuota de solidaridad que grava los ingresos por encima de la base máxima sube hasta el 1,46%, aumentando la contribución de los tramos más altos.

IRPF sin deflactación: subida encubierta de tramos

Una de las claves fiscales de los últimos años es que el Gobierno no deflacta los tramos del IRPF conforme sube la inflación. Eso significa que, aunque los tipos oficiales no cambien, los contribuyentes pagan más impuestos cuando sus salarios suben, porque entran en tramos superiores. Este efecto se mantiene en 2026 según varios análisis de medios y expertos fiscales.

Tasas locales y gravámenes adicionales

A partir de 2026, muchos ayuntamientos están obligados a implantar tasas como la de basuras que cubran el 100% del coste del servicio, lo que supone recargos directos de más de 140€ anuales en grandes ciudades según informes periodísticos basados en fuentes locales.

Detalles de la tabla de retenciones IRPF 2026

La tabla oficial de retenciones para el ejercicio 2026 se puede consultar y descargar directamente desde la Agencia Tributaria. Entre los ajustes relevantes:

  • Tipos aplicables según tipo de renta y situación personal.
  • Actualización del algoritmo de cálculo de retenciones para 2026.
  • Se mantiene la estructura general de tramos del IRPF conocida, pero con ajustes técnicos que deben aplicarse desde el 1 de enero.

Estos porcentajes determinan cuánto se retiene en tu nómina, pensión o rendimiento del trabajo, y tienen efecto directo en tu liquidez mensual.

La tabla de retenciones es una herramienta práctica para anticipar cuánto perderás en tu nómina por anticipos de IRPF, antes de hacer tu declaración de renta.

¿Han cambiado los tramos de IRPF en 2026?

Según la Agencia Tributaria y el PDF oficial de Retenciones 2026, los tramos del IRPF no han cambiado respecto a 2025. Esto significa que los rangos de ingresos y tipos marginales son los mismos que el año pasado.

El motivo principal es que no se ha aprobado ninguna reforma fiscal que modifique los tramos. Lo que sí puede afectar a los contribuyentes es la no deflactación del IRPF, que provoca que, con la inflación y subidas salariales, se pague más impuesto aunque los tramos oficiales sean iguales.

Esta información está publicada oficialmente en el PDF de Hacienda: Cuadro informativo de tipos de retención aplicables a 2026.

Medidas oficiales que también afectan a 2026

  • El Ministerio de Hacienda publicó una Orden en el BOE relativa al sistema de módulos del IRPF para 2026, manteniendo una reducción del 5% para quienes tributan por estimación objetiva.
  • El Gobierno ha aprobado en años recientes rebajas en retenciones para rentas bajas y medianas, elevando la cuantía mínima para practicar retenciones, aunque este ajuste afecta sobre todo a ejercicios anteriores.
  • Las devoluciones de IRPF correspondientes a 2024 continúan procesándose, con más de 13.000 millones ya devueltos a contribuyentes, lo que sitúa el contexto de 2026 en un marco de liquidez tributaria intensa.

Impacto real en trabajadores, autónomos y empresas

  • Muchos trabajadores verán menos líquido en su nómina aunque su salario bruto no cambie, como resultado de las nuevas retenciones y cotizaciones.
  • Los autónomos absorben subidas completas del MEI, lo que incrementará su coste fiscal total.
  • Los ingresos altos no solo pagan más por cotizaciones, sino que pueden verse en tramos superiores del IRPF por no deflactar los umbrales.

En la práctica, aunque no se modifiquen formalmente los tramos del IRPF, la combinación de medidas hace que muchos contribuyentes paguen más impuestos en 2026 que en ejercicios previos.

Tramos y tipos de retención IRPF 2026: guía completa y ejemplos prácticos

Según el PDF oficial de la Agencia Tributaria sobre Retenciones e Ingresos a Cuenta del IRPF 2026, los porcentajes aplicables varían según la naturaleza de la renta. Esta guía te permitirá anticipar las retenciones en tu nómina, pensión o actividad profesional, con ejemplos prácticos y comparativa con 2025.

Trabajo

  • Relaciones laborales y estatutarias: Variable según procedimiento general
  • Pensiones y haberes pasivos: Variable (especial si hay ≥2 pagadores)
  • Consejeros y administradores: 35% (>100.000€), 19% (<100.000€)
  • Premios literarios, artísticos o científicos: 15%
  • Cursos, conferencias y seminarios: 15%
  • Trabajadores desplazados a España: hasta 600.000€ 24%, desde 600.000€ 47%

Ejemplo práctico: Si tu salario anual es de 30.000€ y solo tienes un pagador, tu retención aproximada sería calculada según la tabla oficial, considerando tu situación personal y deducciones aplicables.

Comparativa 2025 vs 2026: algunos tramos aumentan ligeramente debido a no deflactar los ingresos, lo que puede subir la retención efectiva en 0,5–1% para salarios medios.

Actividades profesionales

  • General: 15%
  • Nuevo inicio (años 1–3): 7%
  • Actividades específicas (recaudadores, mediadores, artistas…): 7%
  • Cesión de derecho a la imagen: 24%

Ejemplo práctico: Un autónomo en su segundo año iniciando actividad paga 7% de retención sobre facturas emitidas. Si factura 20.000€, la retención sería 1.400€.

Comparativa 2025 vs 2026: no hay cambios significativos en retenciones generales, salvo ajustes para nuevos contribuyentes según normativa vigente.

Otras actividades económicas

  • Agrícolas y ganaderas: 2%
  • Engorde de porcino y avicultura: 1%
  • Actividades forestales: 2%
  • Estimación objetiva: 1%

Ejemplo práctico: Una explotación agrícola con ingresos de 50.000€ aplicaría una retención de 2%, es decir, 1.000€.

Capital Mobiliario

  • Fondos propios, cuentas, depósitos: 19%
  • Operaciones de capitalización, seguros de vida: 19%
  • Propiedad intelectual (no autor / anticipos a cuenta): 7%–15%

Ejemplo práctico: Si recibes dividendos de 5.000€, la retención sería de 19%, es decir, 950€.

Capital Inmobiliario

  • Arrendamiento o subarrendamiento de bienes urbanos: 19%
  • Reducción del 60% si derecho a deducción en Ceuta y Melilla

Ejemplo práctico: Un alquiler urbano de 10.000€ aplicaría retención de 19%, es decir, 1.900€; si corresponde deducción territorial, se aplicaría reducción del 60% sobre retención.

Estos porcentajes oficiales te ayudarán a calcular tus retenciones y planificar tu declaración de IRPF 2026 de manera más precisa.

Preguntas frecuentes sobre retenciones IRPF 2026

¿Puedo cambiar la retención si tengo varios pagadores?
Sí, debes informar a la Agencia Tributaria usando el modelo oficial para ajustar la retención y evitar pagos insuficientes o excesivos.

¿Qué pasa si me aplican una retención incorrecta?
Se regulariza en la declaración de la renta, pero conviene solicitar corrección inmediata para no afectar tu liquidez mensual.

¿Cómo afecta la maternidad/paternidad a la retención?
Existen deducciones y reducciones en retenciones aplicables a padres trabajadores; se deben comunicar a la empresa para ajustar la nómina.

¿Dónde puedo consultar la tabla oficial?
En la Tabla de retenciones IRPF 2026 de la sede electrónica de la Agencia Tributaria puedes descargar el PDF oficial actualizado para 2026.

Fuente oficial de la tabla de retenciones IRPF 2026

La información sobre los tramos y porcentajes de retención del IRPF para 2026 se publica oficialmente en la Agencia Tributaria. Es el documento que sirve de referencia legal y técnica para empresas, autónomos y contribuyentes.

  • Documento oficial: “Cuadro informativo de tipos de retención aplicables a 2026” (PDF).
  • Disponible en la sede electrónica de la Agencia Tributaria – sección Retenciones e ingresos a cuenta.
  • Incluye todos los tramos de retención aplicables según tipo de renta: trabajo, actividades profesionales, capital mobiliario e inmobiliario.
  • Este PDF es la referencia normativa oficial para calcular correctamente las retenciones desde el 1 de enero de 2026.

Revisar este documento garantiza que la información presentada en esta entrada está alineada con la normativa fiscal vigente.

Lecturas recomendadas

Deducciones del IRPF en España: cómo pagar menos impuestos

Ahorro fiscal con deducciones IRPF España ilustrado en gráfico minimalista.

Deducciones del IRPF en España: todas las claves para pagar menos impuestos legalmente

Infografía sobre deducciones IRPF España mostrando ahorro en vivienda, alquiler, maternidad y donativos con el dominio calcularirpf.es
Infografía en estilo flat que representa cómo aplicar correctamente las deducciones IRPF en España puede generar ahorro fiscal. Incluye categorías como Vivienda, Alquiler, Maternidad y Donativos.

Las deducciones IRPF España son clave para reducir lo que pagas en impuestos. Conocerlas y aplicarlas correctamente puede marcar la diferencia en tu declaración de la renta.

Cada año, miles de contribuyentes pierden dinero por desconocer deducciones, aplicarlas mal o aceptar sin revisar el borrador de Hacienda. Esta guía está pensada para evitar exactamente eso.

Idea clave: no se trata de declarar menos ingresos, sino de aplicar correctamente las deducciones que la ley ya permite.

Cómo lograr un ahorro fiscal IRPF aplicando deducciones IRPF España

Aplicar correctamente las deducciones IRPF España permite lograr una significativa reducción de impuestos y aprovechar todos los beneficios fiscales disponibles en tu declaración de la renta.

¿Qué son las deducciones del IRPF y por qué importan?

Las deducciones del IRPF son beneficios fiscales que permiten reducir directamente la cantidad final a pagar en tu declaración de la renta.

Funcionan como incentivos establecidos por el Estado y las comunidades autónomas para compensar situaciones personales (familia, vivienda, discapacidad) o fomentar determinadas conductas (donaciones, maternidad, alquiler).

Tipos de deducciones existentes

  • Deducciones estatales: aplicables en todo el territorio nacional.
  • Deducciones autonómicas: dependen de tu comunidad de residencia fiscal.

Una deducción bien aplicada puede marcar la diferencia entre pagar de más o recuperar cientos de euros.

Principales deducciones IRPF España y beneficios fiscales de cada una

Conocer y aplicar todas las deducciones te permite tener una declaración de la renta optimizada y pagar solo lo justo.

Deducción por inversión en vivienda habitual

Esta deducción solo está disponible para contribuyentes que adquirieron su vivienda habitual antes del 1 de enero de 2013.

  • Deducción del 15% de las cantidades pagadas
  • Límite máximo de 9.040 € anuales
  • Incluye hipoteca, amortización y gastos de compra o rehabilitación

La vivienda debe ser tu residencia habitual y debes conservar el derecho adquirido año a año.

Deducción por alquiler de vivienda habitual

La deducción estatal por alquiler solo se mantiene para contratos firmados antes del 1 de enero de 2015, siempre que ya se viniera aplicando.

  • Deducción del 10,05%
  • Base imponible inferior a 24.107,20 €
  • Vivienda habitual

Aunque esta deducción estatal es limitada, muchas comunidades autónomas ofrecen deducciones adicionales por alquiler.

Deducción por donativos

Las donaciones a entidades reconocidas permiten deducir parte del importe en el IRPF:

  • 75% de los primeros 150 € donados
  • 30%–35% del resto, según recurrencia

Es imprescindible conservar el certificado fiscal emitido por la entidad.

Deducción por maternidad

Las madres trabajadoras con hijos menores de 3 años pueden deducir hasta 1.200 € anuales por hijo.

  • 100 € al mes si se solicita abono anticipado
  • Compatible con el mínimo por descendientes
  • Solicitud mediante el modelo 140

Familia numerosa o discapacidad a cargo<