Indemnización por Despido: ¿Cuánto se queda Hacienda?

Indemnización por despido e IRPF: cuándo tributa y cuál es el límite de exención de 180.000 euros

La indemnización por despido no siempre está libre de impuestos: esto es lo que se puede quedar Hacienda

Indemnización por despido e IRPF: cuándo tributa y cuál es el límite de exención de 180.000 euros
Indemnización por despido: cuándo está exenta de IRPF y cuándo Hacienda se queda una parte.

«La indemnización por despido no tributa» es una de esas frases que todo el mundo repite y que solo es verdad a medias. Es cierto que hay una exención, pero tiene un techo: 180.000 €. Y ese techo no depende de lo generosa que sea tu empresa, sino de lo que marca la ley. Si tu indemnización se pasa de ahí, o de lo que te correspondería legalmente, el exceso tributa como si fuera salario.

Clave: la exención cubre la indemnización obligatoria según el Estatuto de los Trabajadores, con un tope de 180.000 €. Cualquier cantidad que la empresa te pague por encima de ese mínimo legal —por generosidad, negociación o pacto— tributa igual que tu nómina.

¿Está exenta o no la indemnización por despido?

Depende. Las indemnizaciones por despido o cese están exentas de IRPF, pero solo hasta la cuantía que el Estatuto de los Trabajadores establece como obligatoria para tu tipo de despido, según confirma la Agencia Tributaria. Con un límite adicional que nunca se puede superar: 180.000 €, sea cual sea tu antigüedad o tu salario.

Es decir, hay dos «techos» que juegan a la vez, y se aplica el que sea más bajo:

  • El mínimo legal según tu tipo de despido (varía según sea improcedente, objetivo o colectivo)
  • El límite general de 180.000 €, que nunca se puede superar por muy alta que sea tu indemnización legal

Cuánto te corresponde según el tipo de despido

Tipo de despido Indemnización exenta Tope
Improcedente (contrato posterior a 12/02/2012) 33 días de salario por año trabajado 24 mensualidades
Improcedente (contrato anterior a 12/02/2012) 45 días por año hasta esa fecha + 33 días desde entonces 42 mensualidades
Objetivo (causas económicas, técnicas u organizativas) 20 días de salario por año trabajado 12 mensualidades
Colectivo (ERE) 20 días de salario por año trabajado 12 mensualidades
Disciplinario declarado procedente 0 € — sin indemnización —

En todos los casos, el importe exento tiene además el tope absoluto de 180.000 €, aunque tu cálculo legal salga más alto.

Un ejemplo para verlo claro

Imagina un despido improcedente con contrato posterior a 2012, 15 años de antigüedad y un salario que arroja un salario diario de unos 123 € (cifras orientativas para ilustrar el cálculo):

Concepto Importe
Indemnización legal (33 días × 15 años × 123 €/día) ≈ 61.000 €
Límite de exención (180.000 €) No se supera
Indemnización total pactada con la empresa 75.000 €
Parte exenta (la legal) ≈ 61.000 €
Parte que tributa (el exceso pactado) ≈ 14.000 €

Esos 14.000 € de exceso no desaparecen de tu bolsillo, pero sí tributan como rendimiento del trabajo, sumándose a tu base imponible general y aplicándose la escala progresiva del IRPF, que va del 19% al 47% según tramo.

La reducción del 30% que casi nadie aplica bien

Si la parte no exenta se ha generado en más de dos años (lo habitual, si llevas tiempo en la empresa) o de forma notoriamente irregular, puedes aplicar una reducción del 30% sobre esa cantidad, con un límite general de 300.000 € anuales.

Siguiendo el ejemplo anterior, sobre esos 14.000 € de exceso, la reducción del 30% dejaría la base imponible efectiva en unos 9.800 €. No es una exención adicional, pero reduce de forma notable el impacto fiscal del exceso.

El cambio de 2025 que despejó una duda importante

Desde abril de 2025, la ley aclara expresamente que las indemnizaciones acordadas en acto de conciliación quedan exentas si respetan los límites legales, aunque no estuvieran pactadas previamente en contrato o convenio.

Antes de este cambio existía cierta confusión sobre si un acuerdo alcanzado en conciliación (el trámite obligatorio antes de ir a juicio) generaba el mismo derecho a exención que una sentencia. Ahora ya no hay duda: si el acuerdo se alcanza dentro de ese proceso oficial, la indemnización queda exenta dentro de los límites legales, sin necesidad de llegar a juicio.

Errores que te pueden hacer perder la exención

  • Firmar «conforme» el finiquito sin más: si hay dudas sobre la procedencia del despido, firmar sin reservas puede cerrar la puerta a reclamar la improcedencia (y su indemnización mayor)
  • Confundir «mejora indemnizatoria» con indemnización legal: lo que la empresa paga por encima del mínimo del Estatuto de los Trabajadores no está amparado por la exención, aunque se llame «indemnización» en el acuerdo
  • Dar por hecho que todo despido genera indemnización exenta: un despido disciplinario declarado procedente no genera indemnización, y por tanto no hay nada que declarar exento
  • Ser readmitido tras cobrar la indemnización: si la relación laboral se reanuda con la misma empresa o una vinculada, la exención puede quedar sin efecto

Preguntas frecuentes

¿Toda la indemnización por despido está libre de IRPF?

No. Solo está exenta hasta la cuantía que marca el Estatuto de los Trabajadores para tu tipo de despido, con un tope absoluto de 180.000 €. Lo que exceda de esos límites tributa como rendimiento del trabajo.

¿Qué pasa si mi indemnización supera los 180.000 €?

Solo tributa la parte que excede ese límite, no la totalidad. Por ejemplo, con 200.000 € de indemnización, únicamente los 20.000 € que superan el tope tributan.

¿Un despido disciplinario da derecho a indemnización?

Solo si se declara improcedente. Un despido disciplinario declarado procedente no genera indemnización.

¿Puedo reducir lo que tributo por el exceso?

Sí, si el exceso se ha generado en más de dos años puedes aplicar una reducción del 30% sobre esa parte, dentro de los límites legales.

Conclusión

La indemnización por despido no es un cheque en blanco libre de impuestos: es una exención con dos techos, el legal y el de 180.000 €. Todo lo que quede por encima tributa como cualquier otro ingreso del trabajo.

Antes de firmar cualquier acuerdo de despido, saber cuánto de esa cantidad está realmente exenta te evita sorpresas en la declaración del año siguiente.

¿Quieres saber cómo afecta esta indemnización a tu IRPF total del año? Compruébalo con la calculadora de IRPF.

Lecturas recomendadas

Cifras basadas en el artículo 7.e) de la Ley del IRPF, el Estatuto de los Trabajadores y la normativa vigente de la Agencia Tributaria. Este contenido es orientativo y no constituye asesoramiento fiscal ni laboral.

Modelo 145: el papel que firmas sin mirar y que puede salirte muy caro

Modelo 145 del IRPF: qué es, cómo rellenarlo y consecuencias de hacerlo mal

Modelo 145: el papel que firmas sin mirar y que puede salirte muy caro

Modelo 145 del IRPF: qué es, cómo rellenarlo y consecuencias de hacerlo mal
Modelo 145: el formulario que decide tu retención en nómina, y que puede acabar en sanción si lo rellenas mal.

Lo firmas el primer día de trabajo, casi sin leerlo, junto a un montón de papeles más. Es el modelo 145, y de él depende cuánto te retienen cada mes en la nómina. La mayoría de la gente no vuelve a pensar en él en años. El problema es que si los datos que pusiste ya no son correctos, no es un simple descuido: es una infracción tributaria con multa de hasta el 150% de lo que hayas dejado de pagar.

Clave: el modelo 145 no lo revisa nadie por ti. Si tu situación familiar cambia y no lo actualizas, la responsabilidad de la retención incorrecta es tuya, no de tu empresa.

¿Qué es exactamente el modelo 145?

El modelo 145 es la comunicación de datos al pagador que la Agencia Tributaria exige a cualquier trabajador para que su empresa pueda calcular correctamente la retención de IRPF en la nómina. En él declaras tu situación personal y familiar: si tienes hijos a cargo, si estás casado, si hay una discapacidad reconocida, si pagas pensión compensatoria…

Un detalle importante: no se presenta ante Hacienda. Se lo entregas directamente a tu empresa, y es ella quien debe conservarlo a disposición de la Administración. Por eso mucha gente lo firma sin darle importancia: parece un trámite interno, no un documento fiscal.

Pero lo es. Y de hecho, es la base legal de la que tu empresa parte para decidir cuánto te retiene cada mes.

Por qué este papel decide tu nómina entera

Tu empresa no puede adivinar tu situación personal. No sabe si te has casado, si has tenido un hijo o si tu discapacidad reconocida ha cambiado de grado. Solo lo sabe si tú se lo comunicas, y el único cauce formal para hacerlo es el modelo 145.

Con esos datos, la empresa calcula tu mínimo personal y familiar, que reduce la base sobre la que se aplica la retención. Cuantas más cargas familiares declares correctamente, menor será tu retención mensual, dentro de lo legal.

El problema es el sentido contrario: si tu situación mejora (por ejemplo, un hijo deja de estar a tu cargo) y no lo comunicas, tu empresa te seguirá reteniendo de menos. Y esa diferencia, tarde o temprano, hay que pagarla.

Cuándo tienes que volver a rellenarlo

No es un trámite de «una vez y ya está». Debes actualizarlo cada vez que cambie tu situación personal o familiar:

  • Cambias de empresa: el nuevo pagador no tiene ningún dato tuyo, así que empieza de cero
  • Te casas o te separas
  • Nace un hijo, o un hijo deja de estar a tu cargo
  • Se reconoce (o se revisa) un grado de discapacidad, propia o de un familiar a cargo
  • Empiezas a pagar pensión compensatoria o anualidades por alimentos
  • Quieres pedir voluntariamente una retención más alta, por ejemplo si tienes dos pagadores

Si hay una variación que te suponga una retención mayor (por ejemplo, dejas de tener un hijo a cargo), tienes solo 10 días desde que se produce el cambio para comunicarlo. No es una recomendación: es una obligación.

El riesgo real: la sanción del artículo 205

Aquí está la parte que casi nadie te cuenta cuando te dan el papel el primer día. Si comunicas datos falsos, incompletos o inexactos —o no comunicas una variación que debías comunicar— y eso hace que te retengan menos de lo que corresponde, estás cometiendo una infracción tributaria regulada en el artículo 205 de la Ley General Tributaria.

Situación Sanción
Tienes obligación de presentar declaración de la renta 35% de lo dejado de retener
No tienes obligación de presentar declaración 150% de lo dejado de retener

La responsabilidad de esos datos es tuya, no de tu empresa: si la Agencia Tributaria detecta que la retención fue insuficiente por un modelo 145 mal cumplimentado, el expediente sancionador va contra el trabajador, no contra el pagador.

No hace falta mala fe para que se aplique. Basta con dejar pasar un cambio de circunstancias sin comunicarlo. La norma no distingue entre «se me olvidó» y «lo hice a propósito» a la hora de calcular la base de la sanción.

Modelo 145 y dos pagadores: la combinación que más falla

Hay un caso donde el modelo 145 se vuelve especialmente importante: cuando tienes dos pagadores en el mismo año. Cada empresa rellena su cálculo de forma independiente, sin saber lo que te paga la otra, así que ambas suelen retener de menos sobre el total.

Aquí el modelo 145 no solo sirve para declarar tu situación familiar: también puedes usarlo para solicitar voluntariamente un tipo de retención mayor y evitar que la diferencia te explote de golpe en la declaración.

Si quieres saber si tu caso concreto de dos pagadores te va a salir a pagar, puedes simularlo antes con la calculadora de IRPF.

Cómo rellenarlo bien, paso a paso

Paso Qué hacer Error habitual
1 Descarga el modelo oficial en PDF o pídelo a tu empresa Usar plantillas de terceros desactualizadas
2 Revisa tu situación familiar real a la fecha en que lo firmas Copiar datos de un modelo anterior sin comprobarlos
3 Declara hijos, discapacidad y pensiones con exactitud Dejar casillas en blanco «por si acaso»
4 Entrégalo a tu empresa con margen (antes del día 5 del mes para que aplique ese mes) Entregarlo tarde y perder un mes de ajuste
5 Vuelve a rellenarlo en cuanto cambie algo Esperar a «cuando toque hacer la declaración»

Las comunicaciones presentadas hasta el día 5 del mes se aplican en la nómina de ese mismo mes; las posteriores, en la del mes siguiente.

Preguntas frecuentes

¿Es obligatorio rellenar el modelo 145?

Sí. Cualquier persona que perciba rentas del trabajo sujetas a IRPF debe comunicar su situación personal y familiar al pagador mediante este modelo, según la Agencia Tributaria.

¿Se presenta ante Hacienda?

No. Se entrega directamente a tu empresa, que debe conservarlo a disposición de la Administración tributaria si esta lo requiere.

¿Qué pasa si mi empresa se equivoca al aplicar mis datos?

Si el error viene de la empresa, la responsabilidad es del pagador. Si el error viene de datos falsos, incompletos o inexactos que tú comunicaste, la sanción recae sobre ti como trabajador.

¿Puedo pedir que me retengan más de lo que me corresponde por ley?

Sí, es voluntario y habitual, por ejemplo cuando tienes dos pagadores y quieres evitar que te salga a pagar en la declaración.

Conclusión

El modelo 145 no es papeleo de trámite: es la base legal de tu retención mensual y, si lo descuidas, la única responsabilidad recae en ti.

Revisarlo cada vez que cambie tu situación te cuesta cinco minutos. No hacerlo puede costarte hasta el 150% de lo que dejaste de retener.

¿Quieres saber si tu retención actual se ajusta a tu situación real? Compruébalo con la calculadora de IRPF.

Lecturas recomendadas

Cifras y sanciones basadas en el artículo 205 de la Ley 58/2003, General Tributaria, y en la normativa vigente de la Agencia Tributaria. Este contenido es orientativo y no constituye asesoramiento fiscal.

Dos pagadores en la Renta: por qué te sale a pagar y casi nadie te avisa a tiempo

Dos pagadores en la Renta: por qué sale a pagar en el IRPF

Dos pagadores en la Renta: por qué te sale a pagar y casi nadie te avisa a tiempo

Dos pagadores en la Renta: por qué sale a pagar en el IRPF explicado con ejemplo y requisitos de Hacienda
Dos pagadores en el IRPF: por qué suele salir a pagar y cómo evitarlo a tiempo.

Tener dos pagadores es una de las situaciones más comunes —y menos entendidas— del IRPF en España. Cambiaste de trabajo a mitad de año. Compaginaste dos empleos. O cobraste algo del paro mientras trabajabas. Y de repente, al abrir tu borrador, aparece la palabra que nadie quiere ver: a pagar. Bienvenido al malentendido fiscal más común de España.

Clave: no pagas más IRPF por tener dos pagadores. El problema es que las retenciones que te han hecho durante el año se quedan cortas, y esa diferencia te la cobra Hacienda de golpe en la declaración.

¿Pagas más impuestos por tener dos pagadores?

No. Rotundamente no. Este es el mito que hay que enterrar primero.

El IRPF que te corresponde por ganar, pongamos, 30.000 € al año es exactamente el mismo tanto si te los paga una empresa como si te los pagan dos, tres o cinco. El impuesto es progresivo y se calcula sobre tu renta total del ejercicio, no sobre el número de pagadores que la componen, tal y como recoge la Agencia Tributaria en su apartado del IRPF.

Entonces, si no pagas más… ¿por qué te sale a pagar? Aquí está el truco.

El verdadero problema: te han retenido de menos

Cada empresa que te paga calcula tu retención como si fuera tu única fuente de ingresos ese año. No sabe, ni tiene por qué saber, lo que te paga la otra.

Como el IRPF es progresivo —cuanto más ganas, mayor es el porcentaje que se aplica—, el resultado es que cada pagador, mirando solo «su» parte, aplica un tipo de retención más bajo del que te correspondería por el total. Sumas los dos sueldos, subes de tramo, y las retenciones que te hicieron se quedan cortas.

Esa diferencia no desaparece: se regulariza en la declaración. Por eso, con dos pagadores, es mucho más frecuente que el resultado salga a pagar.

Un ejemplo para que se vea claro

Imagina que ganas 30.000 € brutos en total, repartidos en dos empleos de seis meses cada uno (cifras orientativas para ilustrar el mecanismo):

Pagador Sueldo pagado Cómo calcula la retención
Empresa A (enero–junio) 15.000 € Como si fuera tu único sueldo anual → retención baja
Empresa B (julio–diciembre) 15.000 € Como si fuera tu único sueldo anual → retención baja

Cada una ha retenido «bien» según su información. Pero entre las dos te han retenido como si ganaras 15.000 €, cuando en realidad ganas 30.000 € y tu tipo real es bastante más alto. Resultado: te sale a pagar la diferencia.

Si quieres tu número exacto según tu comunidad autónoma y tu situación personal, mételo en la calculadora de IRPF antes de que te lleves la sorpresa.

¿Estás obligado a declarar si tienes dos pagadores?

Aquí es donde más gente se equivoca, porque tener dos pagadores no te obliga automáticamente a declarar. Depende de dos cifras, según la Agencia Tributaria:

Situación Límite para no declarar
Un solo pagador 22.000 € brutos anuales
Dos o más pagadores, si el 2º y siguientes suman ≤ 1.500 € 22.000 € brutos anuales (se mantiene el general)
Dos o más pagadores, si el 2º y siguientes suman > 1.500 € 15.876 € brutos anuales

Aviso importante: la cifra vigente es 15.876 €, no los 15.000 € ni los 14.000 € que todavía aparecen en muchos artículos desactualizados. Se intentó subir el umbral del segundo pagador a 2.500 €, pero esa reforma se derogó y nunca llegó a aplicarse con carácter general.

Tienes dos pagadores sin saberlo (más casos de los que crees)

«Pagador» no es solo «empresa». Hacienda cuenta como pagadores distintos a todas las entidades que te han abonado rendimientos del trabajo durante el año. Los casos más habituales:

  • Cambio de empresa a mitad de año (A de enero a junio, B de julio a diciembre)
  • Cobrar el paro del SEPE mientras también has trabajado: el SEPE es un segundo pagador
  • Un ERTE: parte te la paga la empresa y parte el SEPE
  • Pluriempleo: dos trabajos a la vez
  • Atrasos abonados por un pagador anterior
  • Determinadas prestaciones o pensiones que conviven con un salario

Si te reconoces en alguno, revisa tu situación antes de dar por bueno el borrador.

Cómo evitar el susto (esto sí depende de ti)

La factura sorpresa es evitable si actúas durante el año, no cuando ya es tarde:

Acción Para qué sirve
Pedir más retención con el modelo 145 Que la suma de retenciones se acerque a lo que realmente te toca
Simular tu IRPF antes de fin de año Saber cuánto te están reteniendo de menos y reaccionar a tiempo
Revisar el borrador con lupa Con dos pagadores es más fácil que arrastre errores
Guardar los certificados de retenciones De cada pagador, incluido el del SEPE si has cobrado el paro

El modelo 145 no se presenta ante Hacienda: se entrega directamente a tu empresa, y es la única vía formal para pedir que te ajusten la retención en nómina.

Preguntas frecuentes

¿Es verdad que con dos pagadores pago más impuestos?

No. Pagas el mismo IRPF que con un solo pagador. Lo único que cambia es que la diferencia por las retenciones insuficientes se ajusta en la declaración, y por eso suele salir a pagar.

¿Siempre tengo que declarar si he tenido dos pagadores?

No necesariamente. Solo si el segundo pagador (y siguientes) te ha pagado más de 1.500 € y tu total supera los 15.876 € anuales. Por debajo de eso, se mantiene el límite general de 22.000 €.

¿El paro cuenta como un segundo pagador?

Sí. Las prestaciones que abona el SEPE se consideran un pagador más a efectos del IRPF.

¿Puedo hacer algo para que no me salga a pagar el año que viene?

Sí: pedir una retención mayor con el modelo 145 y simular tu IRPF real durante el año para ajustar a tiempo.

Conclusión

Tener dos pagadores no es un castigo de Hacienda: es un desajuste de cálculo que se corrige solo si actúas a tiempo.

Si lo anticipas con el modelo 145 y una simulación real, evitas el susto. Si no, la diferencia te llega igual, pero de golpe.

¿Tienes dos pagadores este año? Calcula tu IRPF real en segundos con nuestra calculadora de IRPF actualizada y planifica sin sorpresas.

Lecturas recomendadas

Cifras basadas en la normativa vigente de la Agencia Tributaria. Los umbrales pueden actualizarse con los Presupuestos Generales del Estado. Este contenido es orientativo y no constituye asesoramiento fiscal.

Errores al deducir gastos veterinarios en la Renta 2025 (y cómo evitar perder dinero con Hacienda)

Deducción de gastos veterinarios en la Renta 2025 explicada con errores y requisitos de Hacienda

Errores al deducir gastos veterinarios en la Renta 2025 (y cómo evitar perder dinero con Hacienda)

Deducción de gastos veterinarios en la Renta 2025 explicada con errores y requisitos de Hacienda
Gastos veterinarios en la Renta 2025: qué puedes deducir y qué errores evitar con Hacienda.

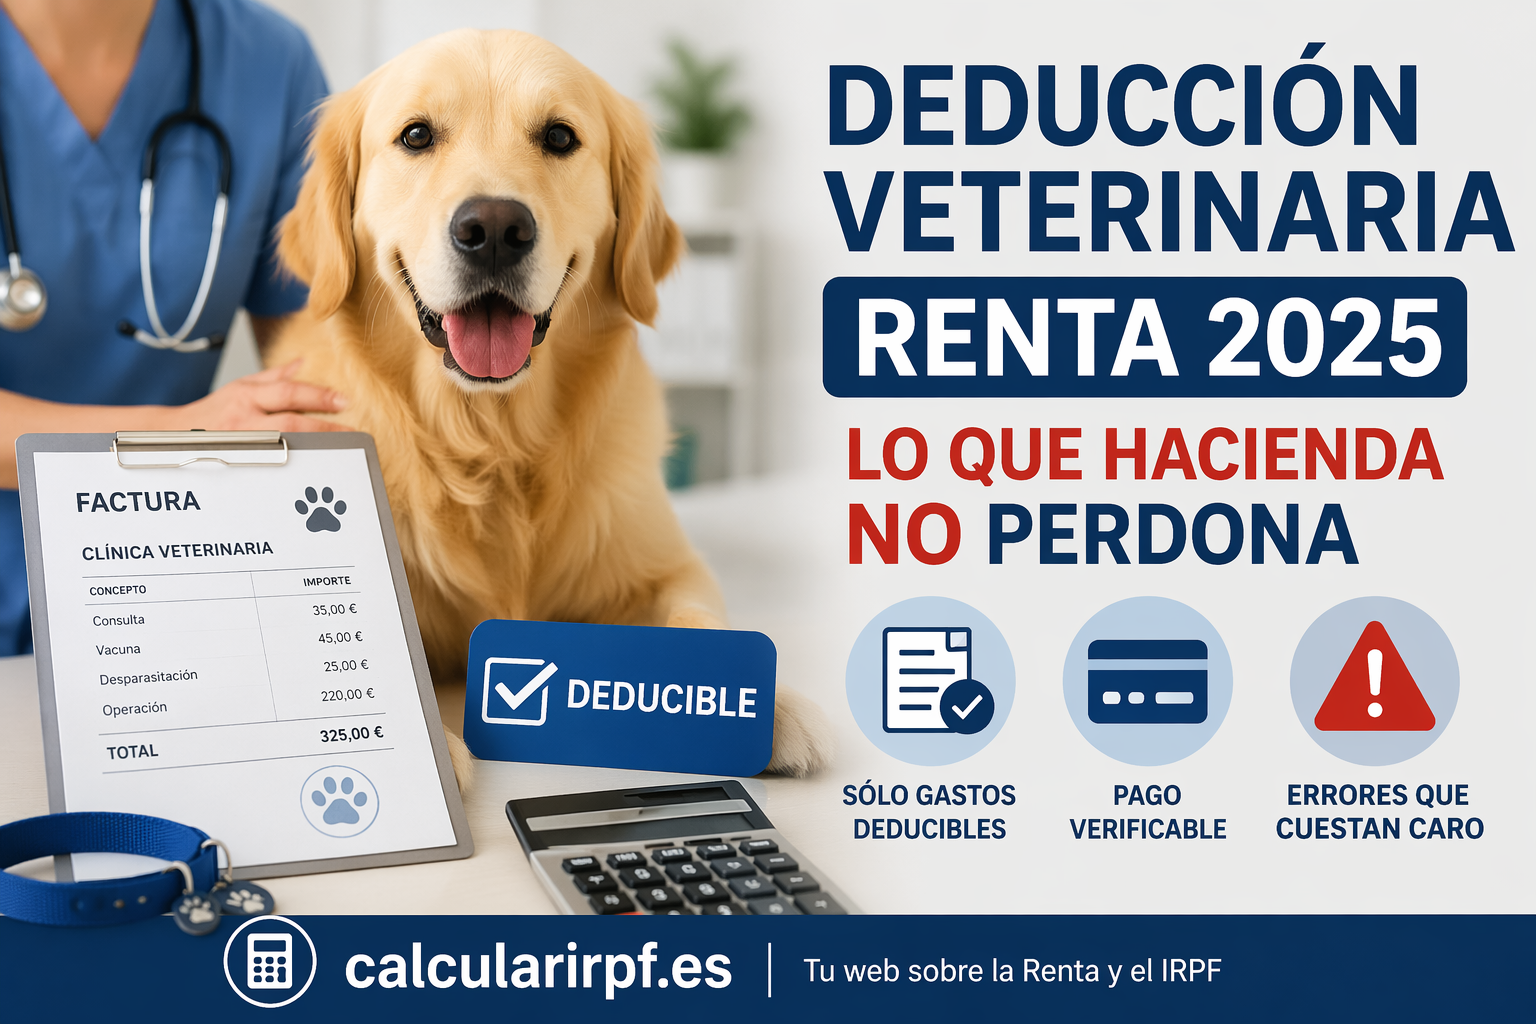
Miles de contribuyentes pierden dinero cada año en la declaración de la renta por aplicar mal la deducción de gastos veterinarios. Y no es por fraude: es por errores básicos que Hacienda no perdona. Si tienes mascota, este es uno de esos detalles que puede hacerte pagar de más sin darte cuenta.

Clave: pequeños errores (factura incorrecta, pago en efectivo, gasto no deducible) pueden hacer que pierdas todo el beneficio.

Quién puede aplicar esta deducción en gastos veterinarios

No todos los contribuyentes pueden beneficiarse de esta deducción. Depende principalmente de tu comunidad autónoma y de ciertos requisitos económicos, tal y como explica la Agencia Tributaria en su apartado del IRPF.

  • Personas con mascotas consideradas animales de compañía
  • Contribuyentes con residencia fiscal en comunidades que permiten la deducción
  • Personas que cumplen los límites de renta establecidos

Además, esta deducción solo aplica a animales domésticos (perros, gatos o hurones), no a animales de uso profesional o ganadero.

Qué gastos veterinarios puedes deducir (y cuáles no)

Este es el punto más importante. Aquí tienes una tabla clara:

Gasto ¿Deducible? Detalle
Consultas veterinarias ✔ Sí Incluidas siempre
Vacunas ✔ Sí Obligatorias o recomendadas
Operaciones ✔ Sí Incluye pruebas diagnósticas
Desparasitación ✔ Sí Parte sanitaria
Pienso ✖ No No es gasto médico
Peluquería ✖ No No deducible
Accesorios ✖ No Collares, camas, etc.

Requisitos clave para que Hacienda acepte la deducción

Más allá del tipo de gasto, hay condiciones formales que son igual de importantes. Estas exigencias están alineadas con los criterios de control fiscal establecidos por la Ley del IRPF publicada en el BOE.

  • Factura completa obligatoria: debe incluir tus datos (nombre y DNI) y los del veterinario.
  • Centro autorizado: la clínica debe estar registrada legalmente.
  • Pago verificable: tarjeta, transferencia, Bizum o domiciliación.
  • Relación con normativa: el gasto debe ser sanitario, no estético ni opcional.
  • Sin subvenciones: no puedes deducir gastos que ya hayan sido cubiertos por ayudas.

En la práctica, Hacienda no discute tanto el gasto… sino si puedes demostrarlo correctamente.

Errores más comunes al aplicar la deducción

  • Usar tickets en lugar de factura completa
  • Pagar en efectivo sin justificante
  • Incluir gastos no deducibles
  • Declarar gastos fuera de 2025
  • No cumplir límites de renta autonómicos

La mayoría de errores no son fraude, son descuidos… pero Hacienda los trata igual.

Errores menos conocidos (pero igual de problemáticos)

Además de los fallos típicos, hay otros más sutiles que también provocan rechazos:

  • No identificar correctamente al animal: en algunos casos se exige vinculación con el propietario.
  • Facturas genéricas: conceptos poco claros pueden generar dudas en una revisión.
  • Pagos compartidos mal declarados: en parejas, cada uno debe declarar su parte.
  • No conservar documentación: Hacienda puede pedir justificantes hasta 4 años después.

Estos errores no siempre generan sanción, pero sí suelen acabar en pérdida de la deducción.

Cómo maximizar la deducción (estrategia real)

No se trata solo de declarar, sino de optimizar:

  • Agrupar gastos en el mismo año fiscal
  • Usar siempre pagos trazables
  • Revisar titularidad de facturas
  • Alcanzar el mínimo para aprovechar el máximo

Cuánto puedes deducir realmente

Gasto anual Deducción (30%) Resultado
150 € 45 € Parcial
333 € 100 € Máximo habitual
500 € 150 € Limitado a 100 €

El error típico es quedarse corto sin saberlo y perder parte del beneficio.

¿Compensa realmente esta deducción?

Si lo miras en términos absolutos, el ahorro máximo suele ser de unos 100 € al año. No es una cifra elevada.

Pero hay que entenderlo en contexto:

  • No requiere inversión adicional (son gastos que ya haces)
  • Se acumula año tras año
  • No aplicarla es perder dinero directamente

Además, forma parte de una estrategia más amplia: sumar pequeñas deducciones puede marcar una diferencia importante en tu declaración.

El problema no es que la deducción sea pequeña, sino que mucha gente ni siquiera la aplica.

Qué hace Hacienda si detecta irregularidades

  • Solicita facturas
  • Verifica pagos
  • Elimina la deducción
  • Puede aplicar recargos

Hacienda puede comprobar estas deducciones dentro de sus procedimientos habituales de revisión, tal y como recoge la normativa de control tributario disponible en la sede electrónica de la Agencia Tributaria.

Casos reales: cuándo sí y cuándo no

Situación Resultado
Consulta con factura + tarjeta ✔ Correcto
Compra de pienso ✖ No deducible
Factura a nombre de otra persona ✖ No válido
Pago en efectivo ⚠ Riesgo

Cómo declarar correctamente los gastos veterinarios paso a paso

Aplicar esta deducción es sencillo, pero hacerlo mal puede hacer que la pierdas por completo. Este es el proceso real, sin rodeos:

Paso Qué hacer Error habitual
1 Acceder a tu borrador en Renta Web Usar datos sin revisar
2 Ir a deducciones autonómicas No encontrar la casilla correcta
3 Introducir el total de gastos veterinarios Meter importes incompletos
4 Revisar el cálculo automático Asumir que todo está correcto
5 Guardar facturas y justificantes No poder demostrarlo después

Aquí no hay truco: si no puedes justificar el gasto, Hacienda lo elimina sin discutir.

Puedes acceder directamente desde la plataforma oficial de
Renta WEB de la Agencia Tributaria

Conclusión

La deducción es pequeña, pero el problema no es cuánto ganas, sino cuánto pierdes por hacerlo mal.

Si cumples requisitos y optimizas, es dinero seguro. Si no, es dinero que dejas escapar.

Lecturas recomendadas

Deducciones por alquiler de vivienda: guía definitiva para propietarios

Ilustración vectorial mostrando una casa construida con monedas, una llave con etiqueta de € y una balanza equilibrando ingresos por alquiler y gastos/deducciones para propietarios.

Deducciones por alquiler de vivienda: guía definitiva para propietarios

Deducciones alquiler vivienda IRPF para propietarios en España
Guía visual de fiscalidad y deducciones del alquiler de vivienda para propietarios en el IRPF.

La deducción alquiler vivienda permite que el propietario vivienda alquiler reduzca legalmente los impuestos derivados del alquiler si declaras correctamente los ingresos y aplicas los gastos deducibles alquiler previstos por la Agencia Tributaria.

Clave: declarar bien el alquiler no solo es obligatorio: puede suponer miles de euros de ahorro fiscal cada año si aplicas correctamente gastos deducibles alquiler, amortización y reducción fiscal alquiler.

Cómo funciona la deducción alquiler vivienda para propietarios

Los ingresos obtenidos por alquilar una vivienda se declaran como rendimientos del capital inmobiliario, tal y como establece la Ley 35/2006 del IRPF. El propietario vivienda alquiler solo tributa sobre el beneficio tras aplicar los gastos deducibles alquiler.

No tributas por todo lo cobrado, sino por el beneficio resultante tras restar los gastos deducibles.

Resumen fiscal del alquiler para propietarios

Antes de entrar en detalle, este resumen te permite ver de un vistazo qué conceptos puedes deducir y bajo qué condiciones.

Concepto ¿Deducible? Condiciones
IBI Sí Proporcional al periodo alquilado
Intereses hipoteca Sí Solo intereses, no capital
Gastos de comunidad Sí Correspondientes al periodo alquilado
Reparaciones Sí No pueden ser mejoras
Reformas estructurales No Se deducen vía amortización
Amortización vivienda Sí 3 % anual sobre construcción

Ingresos que debe declarar un propietario

  • Rentas mensuales del alquiler.
  • Pagos en especie o atrasos cobrados.
  • Gastos repercutidos al inquilino (IBI, comunidad, etc.).

No declarar parte del alquiler es uno de los motivos más habituales de inspección por parte de Hacienda.

¿Qué pasa si la vivienda está vacía parte del año?

Si el inmueble ha estado alquilado solo durante una parte del año, la fiscalidad cambia según el periodo.

  • Periodo alquilado: se declaran ingresos y se deducen gastos proporcionalmente.
  • Periodo vacío: se aplica imputación de rentas inmobiliarias.

No es correcto deducir gastos del alquiler durante los meses en los que la vivienda no ha estado arrendada.

Hacienda cruza datos catastrales y suministros para detectar inmuebles sin declarar correctamente.

Gastos deducibles y amortización en la deducción alquiler vivienda

  • Intereses de la hipoteca (no el capital).
  • IBI y tasas municipales.
  • Gastos de comunidad.
  • Seguro del hogar.
  • Reparaciones y mantenimiento.
  • Honorarios de agencia inmobiliaria.
  • Gastos legales y administrativos.

Todos los gastos deben estar justificados con factura y relacionados directamente con el alquiler.

Reparación o mejora: diferencia clave para Hacienda

Uno de los errores más comunes de los propietarios es confundir los
gastos de reparación con las mejoras, lo que puede provocar
regularizaciones y sanciones por parte de Hacienda.

Tipo de gasto Qué implica Tratamiento fiscal Ejemplo práctico
Reparación Conserva la vivienda en condiciones normales de uso Deducible Cambiar una caldera averiada
Reparación Mantiene el estado original del inmueble Deducible Pintar la vivienda entre inquilinos
Mejora Aumenta el valor o la vida útil del inmueble Amortizable Reforma integral de cocina o baño

Clasificar mal una mejora como reparación puede suponer ajustes fiscales y sanciones.

Amortización de la vivienda: la gran olvidada

Además de los gastos, Hacienda permite deducir la amortización del inmueble, incluso si no tienes hipoteca.

  • Se aplica un 3 % anual.
  • Sobre el mayor valor entre precio de compra o valor catastral de la construcción.

Muchos propietarios pierden miles de euros cada año por no aplicar la amortización.

Reducción fiscal del 60 % en IRPF por alquiler de vivienda habitual

Esta deducción alquiler vivienda permite reducir hasta un 60 % el rendimiento neto si la vivienda es la residencia habitual del inquilino.

  • Solo aplicable a vivienda habitual.
  • No válida para alquiler turístico o por habitaciones.
  • Se pierde si Hacienda regulariza la declaración.

Alquiler a familiares: cómo tributa realmente

Alquilar una vivienda a familiares directos (hijos, padres, hermanos) es legal, pero Hacienda exige que se haga a precio de mercado.

  • El alquiler debe ser similar al de la zona.
  • Debe existir contrato y pagos reales.
  • Si el precio es inferior, se pierden beneficios fiscales.

Un alquiler simbólico puede provocar que Hacienda impute rentas y rechace gastos deducidos.

Errores comunes de los propietarios al declarar el alquiler

  • No declarar el alquiler.
  • No aplicar gastos deducibles o amortización.
  • Confundir reparación con mejora.
  • Aplicar la reducción del 60 % indebidamente.

Cómo declarar el alquiler paso a paso en Renta WEB

1. Accede a Renta WEB

2. Declara el inmueble como arrendado
Indica el periodo alquilado y los ingresos obtenidos.

3. Introduce gastos y amortización
Revisa cada concepto para no perder deducciones.

Ejemplo práctico: cuánto puede ahorrar un propietario en el IRPF

Supongamos un propietario que alquila su vivienda por 900 € al mes.

  • Ingresos anuales: 10.800 €
  • Gastos deducibles: 3.200 €
  • Amortización: 2.000 €

Rendimiento neto: 5.600 €

Aplicando reducción del 60 %: solo tributa por 2.240 €

Una correcta planificación puede reducir la base imponible a menos de la mitad.

Preguntas frecuentes sobre el alquiler y el IRPF

¿Puedo deducir muebles y electrodomésticos?
Sí, pero mediante amortización anual, no como gasto directo.

¿Qué pasa si no declaro un mes de alquiler?
Hacienda puede regularizar la declaración con recargos y sanciones.

¿Es deducible el seguro de impago?
Sí, siempre que esté vinculado al alquiler.

Conclusión

La fiscalidad del alquiler en el IRPF puede jugar a favor del propietario si se conoce bien la normativa. Aplicar correctamente gastos deducibles alquiler, la amortización y la reducción fiscal alquiler permite al propietario vivienda alquiler optimizar la deducción alquiler vivienda y reducir significativamente la base imponible.

Fuentes oficiales consultadas

Lecturas recomendadas

Deducciones por alquiler en el IRPF: guía completa para inquilinos

Infografía sobre deducciones por alquiler de vivienda habitual en España para inquilinos, con porcentajes máximos y ahorro fiscal.

Deducciones por alquiler de vivienda habitual en el IRPF: guía completa para inquilinos

Deducción alquiler vivienda IRPF 2026 para inquilinos en España
Resumen visual de las deducciones por alquiler de vivienda habitual disponibles para inquilinos en España.

La deducción alquiler vivienda IRPF 2026 permite a los inquilinos reducir su cuota del IRPF si cumplen ciertos requisitos. Esta guía completa explica Agencia Tributaria en su apartado de deducciones del IRPF quién puede beneficiarse, los importes máximos por comunidad autónoma, cómo aplicar la deducción en tu declaración de la renta y consejos para maximizar tu ahorro fiscal.

Clave: no existe una deducción estatal general por alquiler para nuevos contratos desde 2015, pero muchas comunidades tienen incentivos propios —y algunos son muy potentes.

Deducción alquiler vivienda IRPF 2026 para inquilinos: requisitos y límites

Después de eliminarse la deducción estatal por alquiler para contratos firmados a partir de 1 de enero de 2015, según lo establecido en la Ley 35/2006 del IRPF publicada en el BOE, muchos gobiernos autonómicos han creado sus propias deducciones en el tramo autonómico del IRPF para inquilinos.

Estas deducciones permiten reducir directamente la cuota del IRPF, y pueden representar cientos o incluso miles de euros si cumples los requisitos de tu comunidad.

Requisitos para aplicar la deducción alquiler vivienda IRPF 2026

  • La vivienda debe ser tu residencia habitual durante el año fiscal.
  • El contrato de alquiler debe estar a tu nombre y legalmente registrado.
  • Los pagos deben estar justificados mediante transferencia bancaria u otro medio trazable
  • Los importes máximos de renta para poder deducir suelen depender de tus ingresos y de si haces declaración individual o conjunta.

Para algunos incentivos se exige que el alquiler represente un porcentaje mínimo de tus ingresos.

Deducción alquiler vivienda IRPF 2026 por comunidad autónoma

La información sobre deducciones autonómicas se basa en la normativa vigente y en los criterios publicados por la Agencia Tributaria, que es el organismo encargado de la gestión del IRPF.

Cada comunidad autónoma aplica sus propias deducciones por alquiler de vivienda habitual. En esta tabla tienes un resumen claro con porcentajes y límites máximos según la normativa vigente.

Comunidad Autónoma Porcentaje deducible Límite máximo anual Observaciones clave
Andalucía 15% 900 € – 1.500 € Límite superior en caso de discapacidad
Aragón 10% 300 € – 600 € Mayor límite para familias numerosas
Asturias 10% – 20% 500 € – 1.000 € Depende de renta y edad
Islas Baleares 15% – 20% 530 € – 650 € Requisitos estrictos de ingresos
Canarias 24% 740 € – 760 € Una de las deducciones más altas
Cantabria 10% 300 € – 600 € Mejora para jóvenes
Cataluña 10% 300 € – 600 € Mayor límite para menores de 32 años
Extremadura 30% 1.000 € – 1.500 € Incremento en zonas rurales
Madrid 30% ≈ 1.237 € Exclusiva para menores de 35 años
Murcia 10% 300 € Límite de renta bajo
Comunidad Valenciana 20% – 30% 800 € – 1.100 € Depende de edad y situación personal

En comunidades como Extremadura, Madrid o la Comunidad Valenciana, un inquilino puede recuperar más de 1.000 € solo por el alquiler.

Ejemplos reales de ahorro fiscal por alquiler

Para entender el impacto real de estas deducciones, veamos algunos ejemplos habituales:

  • Inquilino en Madrid (30 años): alquiler de 900 €/mes → puede deducir hasta 1.237 € en su IRPF.
  • Inquilino en Extremadura (zona rural): alquiler de 600 €/mes → deducción de hasta 1.500 €.
  • Inquilino en Cataluña (menor de 32 años): ahorro fiscal de hasta 600 € anuales.

En muchos casos, el ahorro por alquiler equivale a uno o dos meses completos de renta.

¿Sigue existiendo deducción estatal?

La deducción estatal por alquiler de vivienda habitual existe solo de forma transitoria para contratos firmados antes del 1 de enero de 2015. En estos casos todavía puedes aplicar un 10,05% de las cantidades pagadas si tu base imponible es inferior al umbral establecido por Hacienda.

Para la mayoría de inquilinos con contratos nuevos, la deducción relevante es siempre la autonómica.

Cómo aplicar la deducción alquiler vivienda IRPF 2026 en tu declaración

1. Revisa si tu comunidad tiene deducciones
Cada comunidad autónoma tiene reglas y límites específicos.

2. Comprueba que tu contrato está registrado
Este requisito suele ser obligatorio para poder desgravar.

3. Introduce los importes en la casilla correspondiente
En Renta WEB de la Agencia Tributaria, ve al apartado de deducciones autonómicas y revisa que los importes coincidan con tus justificantes.
4. Guarda justificantes
Conserva pagos y contrato por si Hacienda lo requiere.

Ayudas al alquiler y su impacto en el IRPF

Las ayudas públicas al alquiler, como el Bono Alquiler Joven u otras subvenciones autonómicas reguladas por el Ministerio de Vivienda y Agenda Urbana, deben declararse en el IRPF